零售跌 27%,出口涨 144.7%,电池装车涨 14.7%。同一个十月,三条曲线走向相反。中国车市的问题已经不在”卖不卖得动”,而在”卖给谁、卖到哪里、卖什么”。
本 文 看 点:
总量:零售 164.3 万辆、同比 -27%,批发却只跌 10.2%——16.9 个百分点的裂口,由出口填上。
结构:SUV 跌 17%、轿车跌 38%;纯电跌 5%、插混跌 37%;自主份额 73.8%、合资跌 38%、豪华跌 39%。
重心:15 万元以下价格带环比涨 12.2%,25 万元以上跌 26.3%,消费金字塔的重心明确下移。
出口:新能源乘用车出口 58.2 万辆、同比 +144.7%,是本月唯一确定性的增长极。
10 月的数据出来时,很多人的第一反应是”看错了”。
全国乘用车零售 164.3 万辆,同比下降 27%,环比只微增 2%。传统意义上的”金九银十”,今年只剩下了日历。报告用了一个很直白的判断——”旺季不旺”,”银十”成色严重不足。
但如果只看到这 27% 的跌幅,会错过这个十月真正的信息量。把这个月拆开看,会看到三组方向完全相反的曲线:国内零售在收缩,整车出口在狂飙,动力电池装车在增长。它们讲的不是同一个故事,却是同一件事的三面。
一、三个增速的裂口,比跌幅本身更值得看
先看三组数:生产 265.4 万辆,同比 -10.1%;厂商批发 263.3 万辆,同比 -10.2%;终端零售 164.3 万辆,同比 -27%。
生产和批发只跌了一成,零售跌了近三成。中间这 16.9 个百分点的裂口,报告给了一个解释:出口暴增的拉动。批发口径里含出口,零售口径里只有国内。海外市场吃掉了国内少卖的那部分。
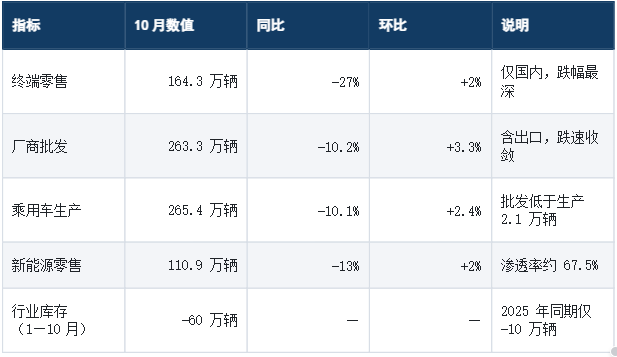
注:库存为 1—10 月累计变化,负值表示去库存;对比年份同期分别为 2024 年 -94 万辆、2023 年 -9 万辆。
还有一个信号藏在库存里。1—10 月,全行业乘用车库存下降 60 万辆。对比一下更有意思:2025 年同期只降了 10 万辆,2024 年同期降了 94 万辆,2023 年同期降了 9 万辆。今年这个 60 万辆,既不是 2024 年那种”被动清库”的极端值,也不是 2025 年那种”几乎没动”的温和值——它处在一个中间态:厂家在主动收着生产,渠道在慢慢消化。
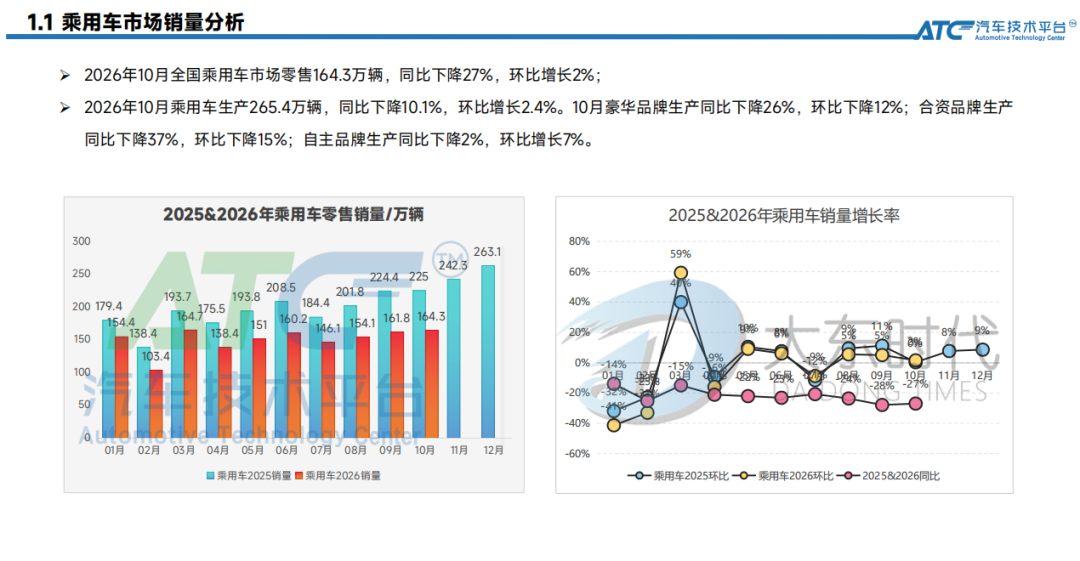
10 月的运行细节也印证了这一点:厂商批发低于生产 2.1 万辆,说明产成品在往库里压;而国内批发又高于国内零售 6.3 万辆,说明渠道还在承接库存。一边压、一边接,整条链条都在踩刹车。
所以这 27% 不是一次崩塌,更像一次”主动降速”。真正需要回答的是:降速之后,车市的结构变成了什么样。
二、品类分化:SUV 守住了阵地,轿车塌了
三个品类的跌幅差得很远:SUV 91.6 万辆,同比 -17%;轿车 63.2 万辆,同比 -38%;MPV 6.6 万辆,同比 -27%。
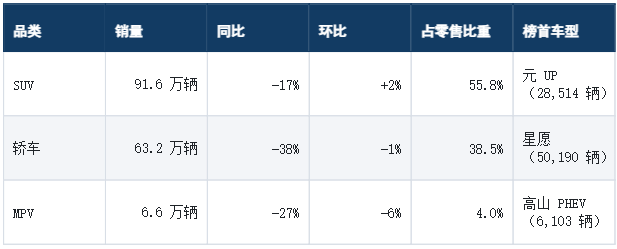
轿车的跌幅是 SUV 的 2.24 倍。这个差距不是偶然的。
拆开轿车榜单就能看明白:真正撑住这个品类的,全是 A0 级和 A 级电动车。星愿 50,190 辆稳居第一,环比还涨了 13.36%;五菱宏光 MINIEV 24,518 辆,环比暴涨 79.88%;奔腾小马 17,887 辆,环比 +43.41%;海豚 17,160 辆、缤果 Pro 15,331 辆、QQ3 EV 14,041 辆,全在增长。
而曾经的轿车基本盘——合资 A 级、B 级燃油车——正在快速退潮。轩逸 8,116 辆,这个数字放在三年前是不可想象的。朗逸 13,891 辆、环比还在跌;速腾 12,866 辆虽然环比涨了 27.18%,但那是建立在 9 月低基数上的反弹。凯美瑞 12,877 辆、迈腾 10,780 辆、帕萨特 10,573 辆,这些名字还在榜上,但已经不再是”万辆俱乐部”的稳定成员。
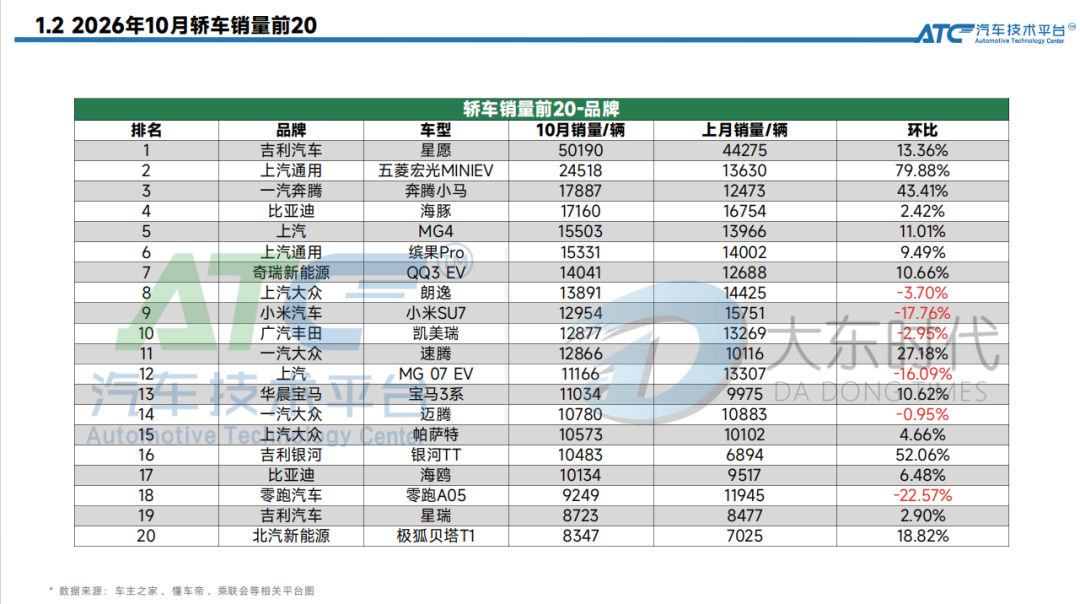
换句话说,轿车的 -38% 不是”没人买轿车了”,而是”没人买燃油轿车了”,只是电动小车补上的量,远不够填合资燃油车留下的坑。
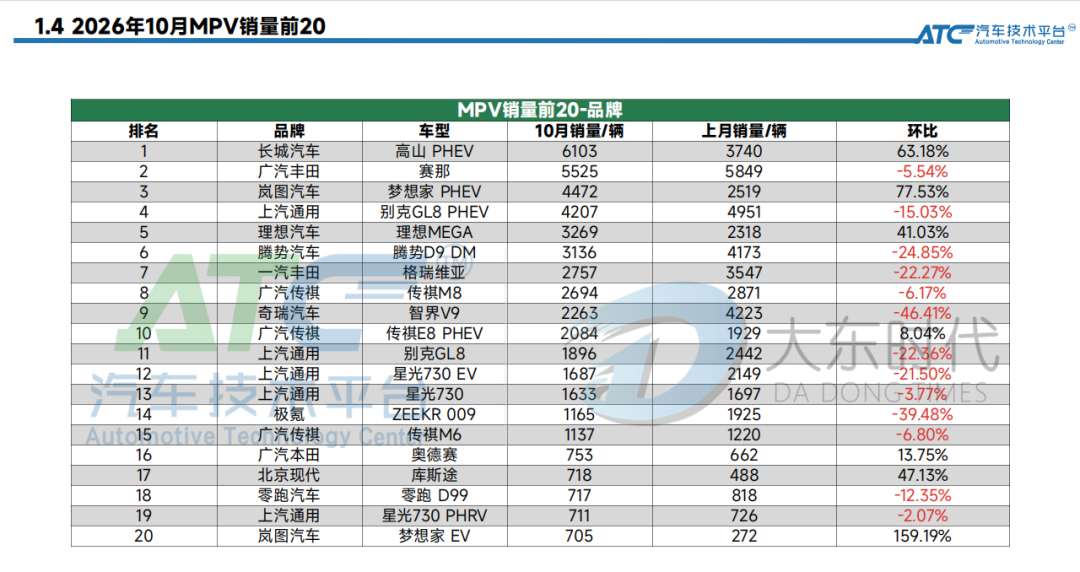
MPV 是另一个故事。6.6 万辆的盘子只占乘用车零售的 4%,但内部的权力更替已经完成:高山 PHEV 6,103 辆拿下第一,环比 +63.18%;岚图梦想家 PHEV 4,472 辆,环比 +77.53%;而别克 GL8 燃油版只剩 1,896 辆,腾势 D9 环比 -24.85%。商务接待的旧秩序,被”家用 + 插混”的新逻辑接管了。
三、动力分化:纯电守住了,插混塌方了
这是十月最值得警惕的一组数据。
纯电零售 77 万辆,同比 -5%,在三个动力形式里跌幅最小。插混 22.6 万辆,同比 -37%,跌得比整体大盘还狠。增程 11.4 万辆,同比微增 2%,环比大涨 31%。
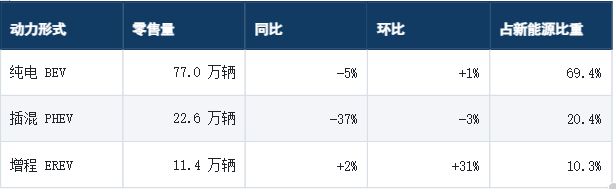
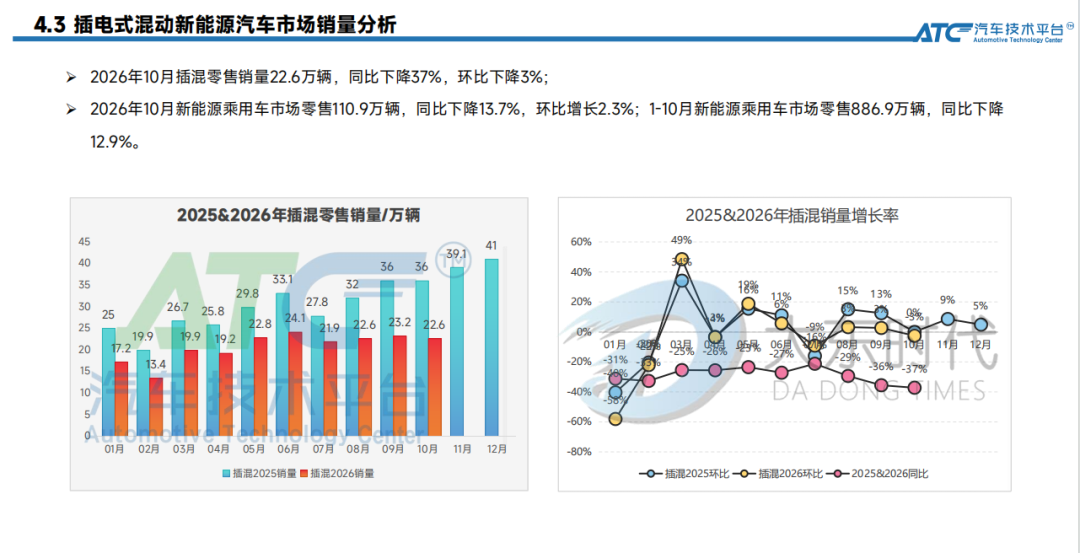
插混的 -37%,是一个需要停下来看的数字。过去三年,插混是自主品牌向上突破的那座桥——用”没有里程焦虑”说服燃油车用户,用”可油可电”守住价格带。现在这座桥在缩窄:纯电成本在降、补能在变好,插混的技术溢价被摊薄;而它原本最依赖的那批”观望型燃油车用户”,恰好是本轮受油价冲击最直接的人群。
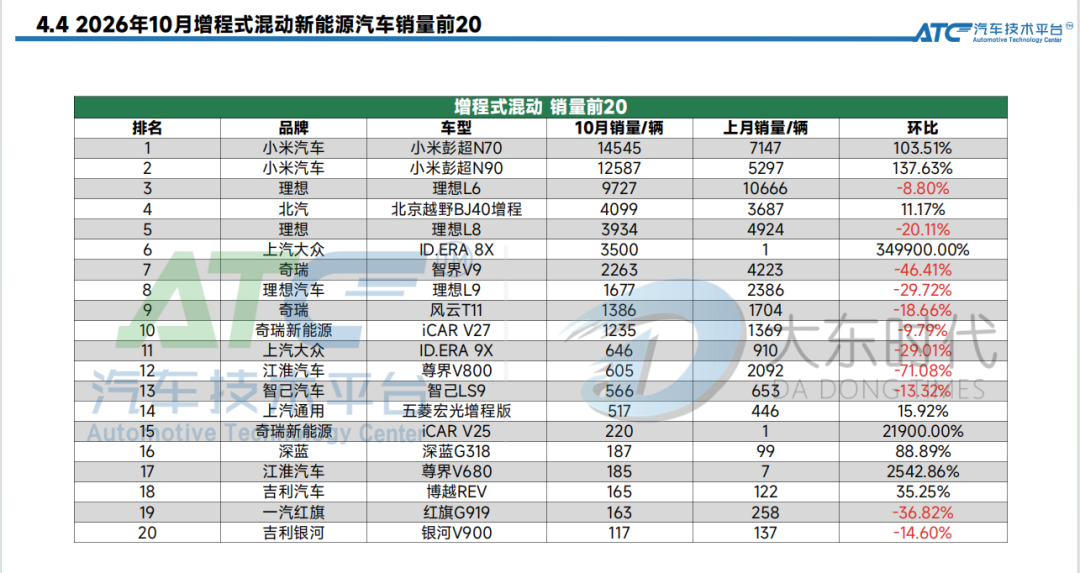
增程的回暖则完全靠产品驱动。小米两款增程车撑起了整个细分市场:彭程 N70 14,545 辆,环比 +103.51%;彭程 N90 12,587 辆,环比 +137.63%。而理想 L6 9,727 辆、环比 -8.8%,L8 3,934 辆、-20.11%——曾经的增程定义者,正在被新入局者分食。
生产端和零售端的背离同样明显:新能源生产 183.5 万辆,同比 +10.9%,1—10 月累计 1,325.2 万辆、同比 +9.9%;而零售 110.9 万辆、同比 -13%,1—10 月累计 886.9 万辆、同比 -12.9%。产得多、卖得少,差额同样流向了出口。
渗透率给出了这轮结构变化的最终答案:10 月新能源批发渗透率 67.3%,比去年同期提升 12 个百分点。分层看,自主品牌 77.1%,豪华品牌 48.4%,主流合资只有 20.7%。合资的电动化,仍然停在”起了个大早”的阶段。
四、格局分化:73.8% 的份额,和它背后的分母
自主品牌零售 121 万辆,同比 -22%,但国内零售份额升到 73.8%,同比提升 4.8 个百分点。
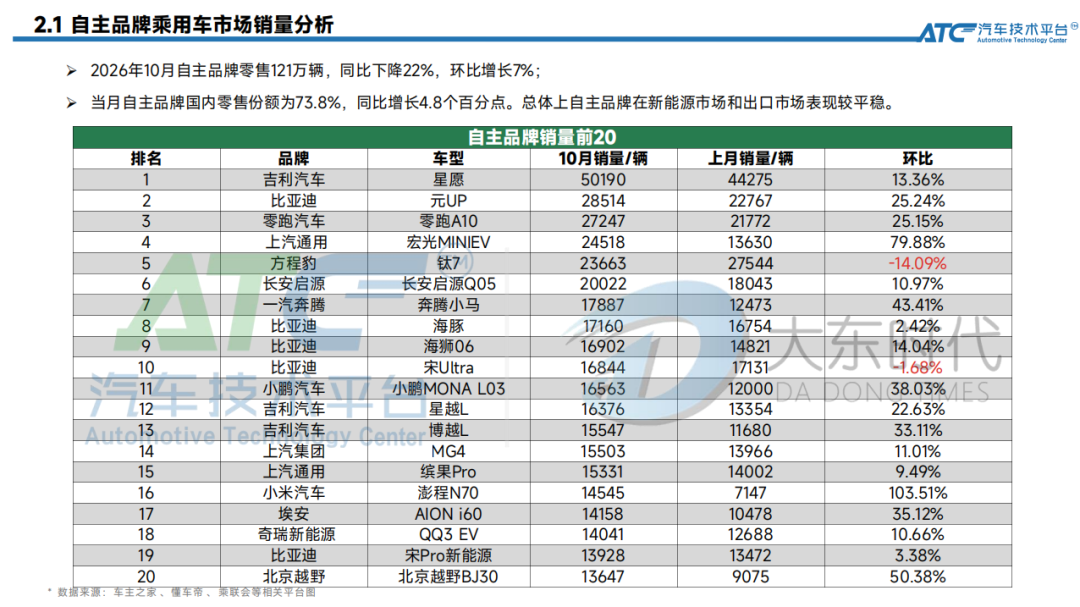
这个数字要小心解读。份额是”自己的量”除以”大盘的量”,当大盘跌得比自己更狠时,份额自然会涨。73.8% 是一个历史高位,但它同时也是一句提醒:分母在缩小,份额的含金量需要打折。
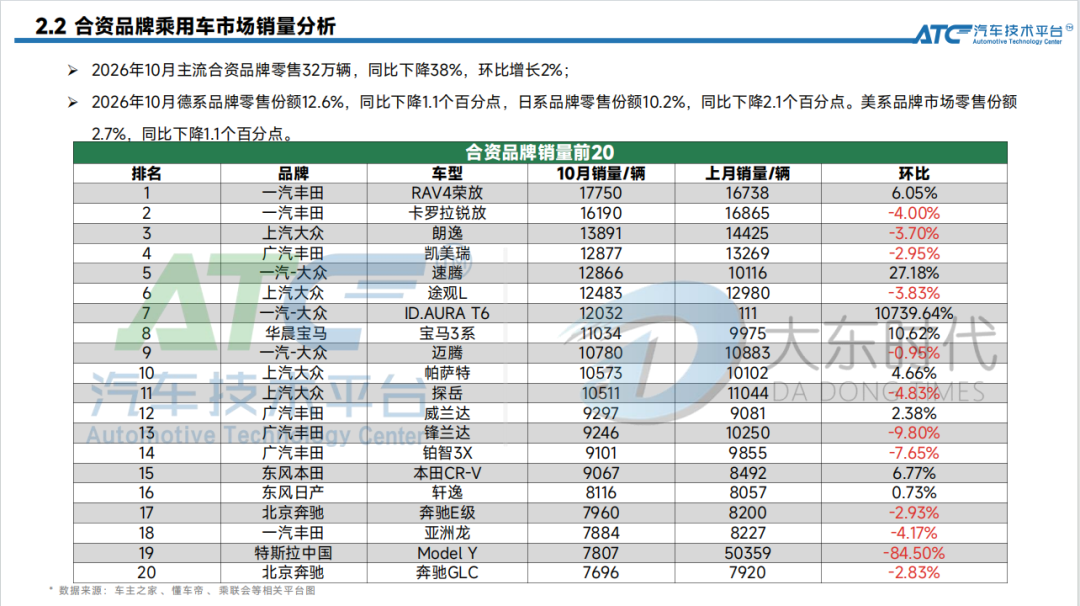
对照着看更清楚。主流合资零售 32 万辆,同比 -38%,跌速是自主的近两倍。德系份额 12.6%、同比 -1.1 个百分点,日系 10.2%、-2.1 个百分点,美系 2.7%、-1.1 个百分点。豪华车零售 11 万辆,同比 -39%,环比 -34%——这是全市场跌得最惨的一档。
报告给出了一个很锋利的归因:燃油车中,自主同比 -46%、主流合资 -46%、豪华 -37%,“均无差别地受到高油价剧烈冲击”。注意”无差别”这三个字——在燃油车这条赛道上,品牌力、渠道、口碑都不再是护城河,油价才是。
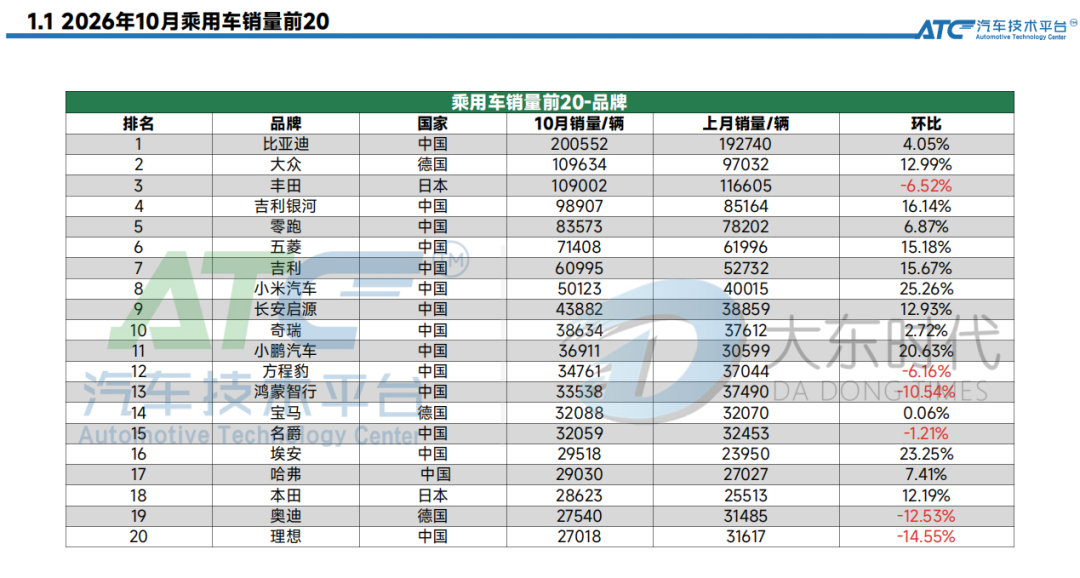
品牌榜的变化则更微妙。比亚迪 200,552 辆稳居第一,但真正有戏剧性的是第二三名:大众 109,634 辆,环比 +12.99%,以 632 辆的微弱优势反超丰田的 109,002 辆。一个德国品牌在中国市场靠环比反弹抢回第二名,这本身就说明合资阵营还没有完全失去反扑能力,只是反扑的幅度不足以改变趋势。
新面孔的上升更快。吉利银河 98,907 辆、零跑 83,573 辆、小米 50,123 辆(环比 +25.26%,排名第八)、小鹏 36,911 辆(+20.63%)、埃安 29,518 辆(+23.25%)。而理想 27,018 辆、环比 -14.55%,鸿蒙智行 33,538 辆、环比 -10.54%,奥迪 27,540 辆、环比 -12.53%——增程红利期和豪华光环,同时在上半场结束。
新势力整体零售份额 23.9%,同比提升 1.2 个百分点。但有个细节:新势力车型中纯电占比 66.9%,去年同期是 74.3%。连”纯电原教旨主义者”都在往增程和插混上靠,这条曲线的拐点,比销量数字更值得记录。
五、价格分化:消费金字塔的重心在往下走
报告按价格带统计了各区间”销量前 20 车型”的合计销量,这组数据最能说明消费重心的移动。
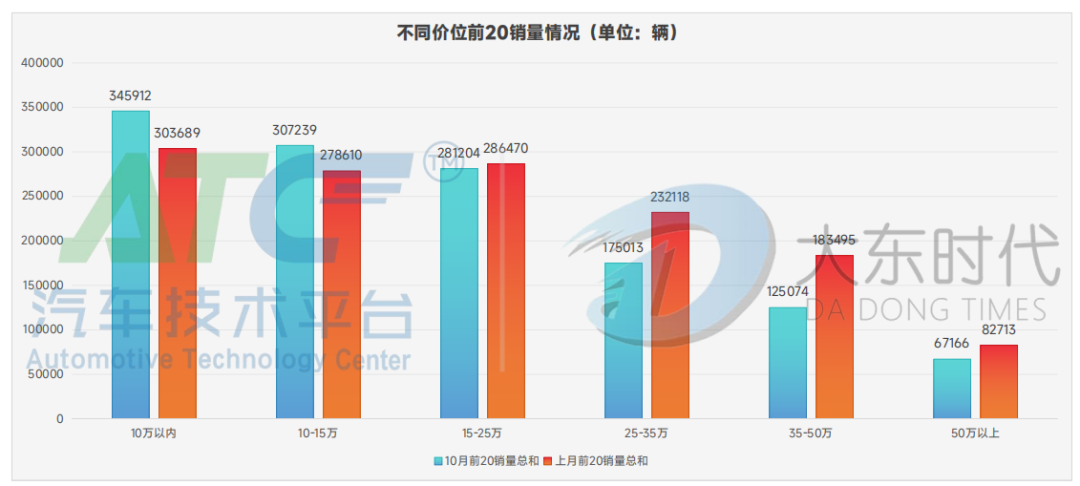
10 月,六个价格带的前 20 名合计 130.16 万辆,占当月零售的 79.2%,环比下降 4.8%。而大盘环比是 +2%——头部车型在缩,增量来自长尾。
更关键的是分布:15 万元以下两个价格带合计 65.3 万辆,环比增长 12.2%,占了六带总量的 50.2%;25 万元以上三个价格带合计 36.7 万辆,环比下降 26.3%。一升一降,剪刀差接近 39 个百分点。
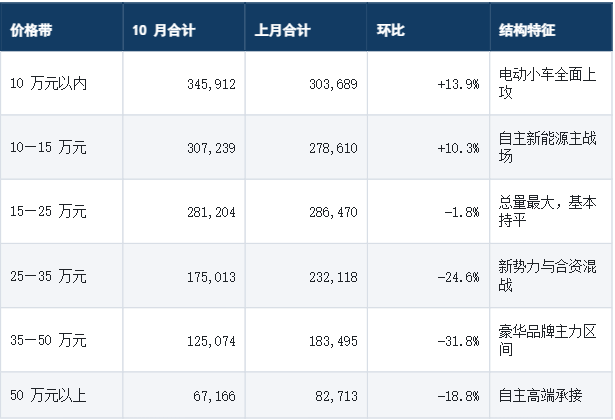
注:该表为各价格区间销量前 20 车型的加总,与区间全部车型销量口径不同,仅用于结构对比;环比由本刊按报告原始数值计算。
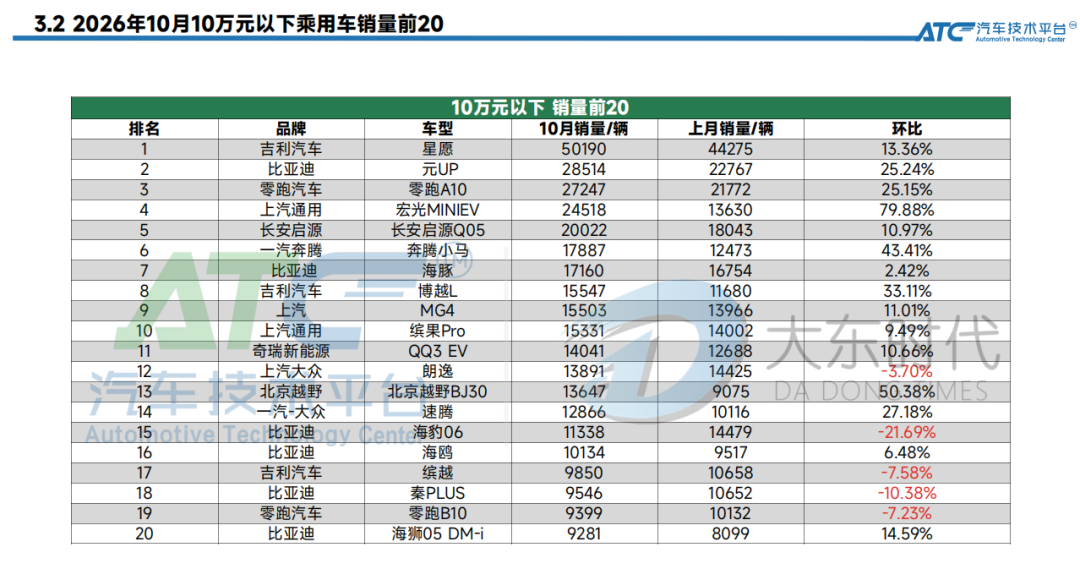
10 万元以内的榜单几乎全线飘红:星愿 +13.36%、元 UP +25.24%、零跑 A10 +25.15%、宏光 MINIEV +79.88%、启源 Q05 +10.97%、奔腾小马 +43.41%、博越 L +33.11%、北京越野 BJ30 +50.38%……前 20 名里有 15 款环比正增长。
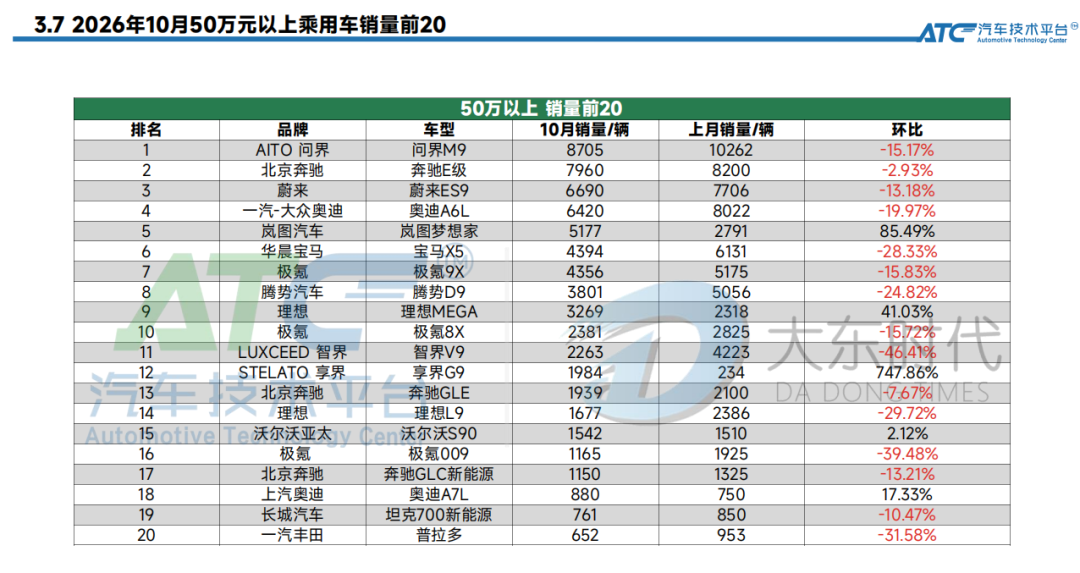
高端市场则是另一幅画面:问界 M9 8,705 辆、-15.17%,蔚来 ES9 6,690 辆、-13.18%,奥迪 A6L 6,420 辆、-19.97%,宝马 X5 4,394 辆、-28.33%。特斯拉 Model Y 只交出 7,807 辆、环比 -84.50%,是本月最大的异常值。
唯一的亮点来自新品:理想 i9 5,460 辆、环比 +147.51%,银河战舰 700 4,379 辆、环比 +1732.22%,享界 G9 1,984 辆、环比 +747.86%。高端市场没有消失,只是在换主人。
六、出口:这个十月唯一的确定性
如果只看国内零售,十月是一份糟糕的成绩单;加上出口,故事就变了。
10 月新能源乘用车厂商出口 58.2 万辆,同比暴涨 144.7%,环比 +3.9%,占乘用车出口的 62.8%,比去年同期提升 20 个百分点。其中纯电占新能源出口的 61.7%。
拉长时间看,这条曲线更陡。1—9 月中国汽车出口 863 万辆,同比 +52%;9 月单月 118 万辆,同比 +55%、环比 +13%。新能源汽车 1—9 月累计出口 407 万辆,同比 +75%。
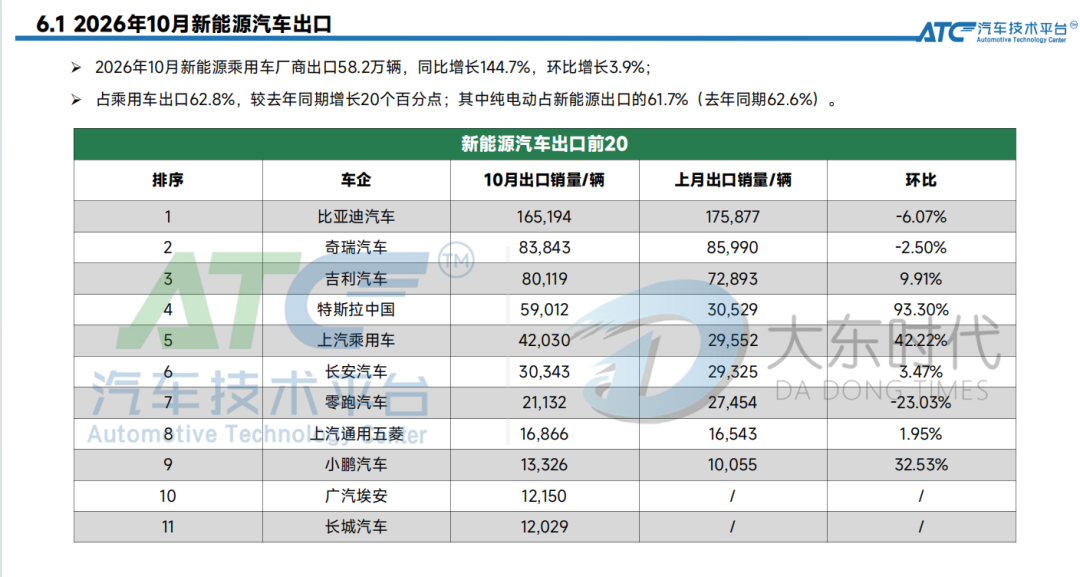
车企层面,格局已经排定:比亚迪 165,194 辆居首,奇瑞 83,843 辆、吉利 80,119 辆紧随,特斯拉中国 59,012 辆(+93.30%)、上汽乘用车 42,030 辆(+42.22%)、长安 30,343 辆位列其后。零跑 21,132 辆,环比 -23.03%,是头部里少见的回落。
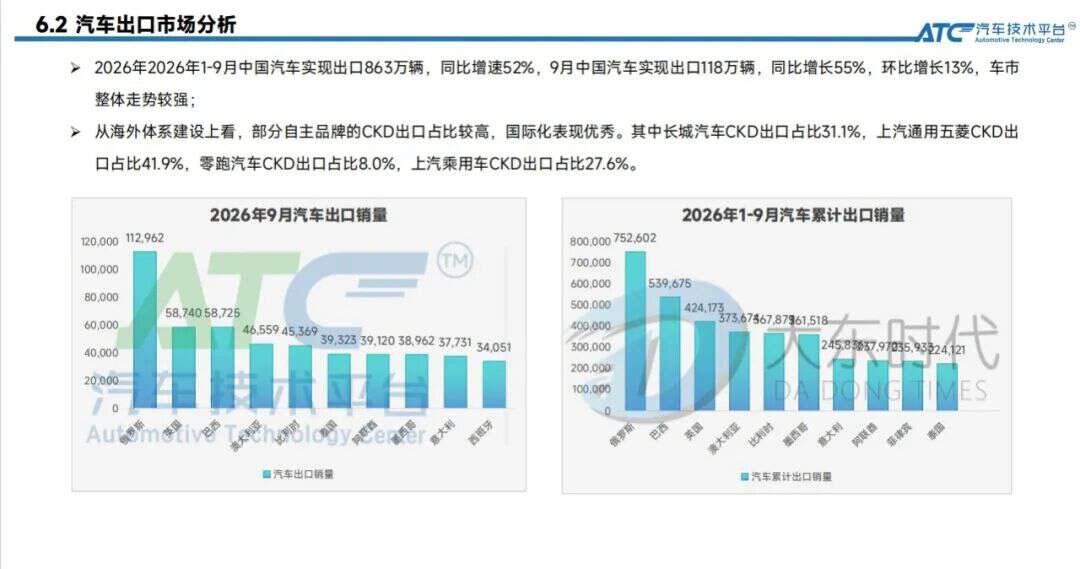
目的地结构很有意思。整车口径下,俄罗斯以 9 月 11.3 万辆、累计 75.3 万辆稳居第一,巴西累计 54.0 万辆、英国 42.4 万辆次之。新能源口径下,排名换了一批:比利时 9 月 4.37 万辆、英国 4.35 万辆、巴西 4.21 万辆,累计则是巴西 37.9 万辆、比利时 35.1 万辆、英国 31.4 万辆领先。
这说明两件事:燃油车出口走的是”资源型市场 + 邻近市场”,新能源出口打的是”欧洲发达市场 + 全球南方”双线。而更深一层的变化是本地化——上汽通用五菱 CKD 出口占比 41.9%、长城 31.1%、上汽乘用车 27.6%、零跑 8.0%。从”把车卖出去”到”把零件运出去、在对方国家装出来”,这才是真正意义上的出海。
报告对增长动力的归因也很克制:高油价、中国产品竞争力提升、全球南方国家市场持续增长。同时点出了风险——9 月墨西哥、菲律宾的出口环比回落较大。单一市场的政策波动,随时能让一条曲线拐弯。
七、产业链:电池和储能,是另一条曲线
整车在降速,上游却在加速。
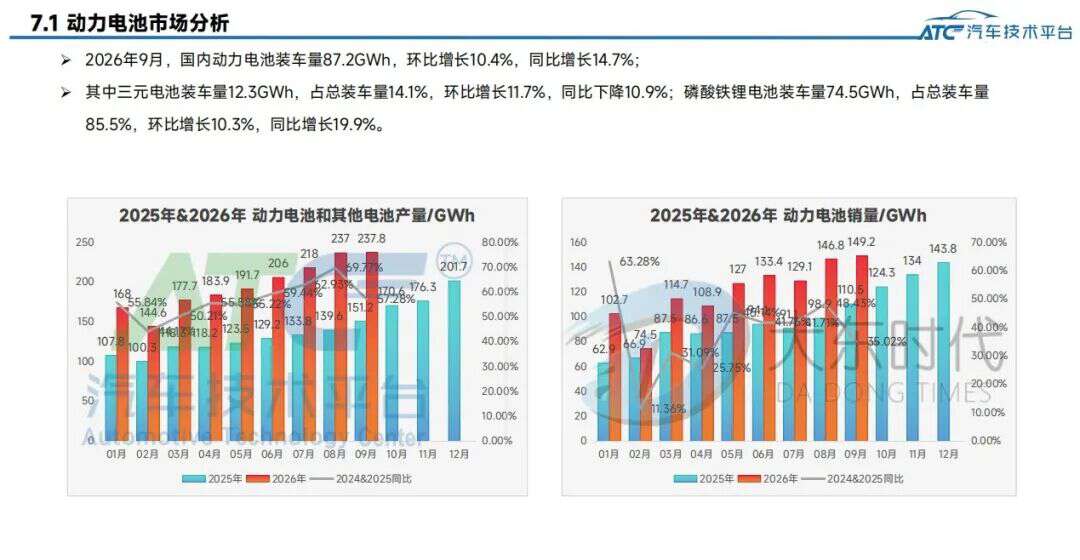
2026 年 9 月,国内动力电池装车量 87.2GWh,环比 +10.4%,同比 +14.7%。结构上,磷酸铁锂 74.5GWh,占比 85.5%,同比 +19.9%;三元 12.3GWh,占比 14.1%,同比 -10.9%。铁锂对三元的替代,已经不是趋势,而是既成事实。
储能是更热的那条线。大东时代智库对行业 Top5 电池厂的调研显示,2026 年 10 月全球储能电芯市场 CR3 为 45.1%、CR5 为 59.0%,宁德时代 27.7%、亿纬锂能 9.3%、海辰储能 8.0% 位居前三。CR3 环比微降 0.4 个百分点,主要因为宁德时代、亿纬锂能单月份额小幅回落,而湖北楚能提升约 0.5 个百分点,部分对冲了头部下滑。
头部集中度出现小幅分化,中腰部企业在稳健发力——这句话放在整车市场,同样成立。
八、留给 2027 年的三个观察点
第一,库存已经在低位。1—10 月去库 60 万辆,渠道手里没有多少缓冲垫。这意味着一旦终端需求回暖,补库弹性会很快传导到生产端;但也意味着,如果需求继续疲弱,厂家连”压库”这张牌都打不出来了。
第二,插混能不能修复,决定自主份额能不能守住。插混 -37% 是本轮最危险的信号,它曾是自主品牌从合资手里抢份额的主力工具。如果纯电继续下探价格带、增程继续抢家庭用户,插混的定位会被两头挤压,自主的 70% 份额就会失去一块最重要的支撑。
第三,出口要从”贸易”切换到”本地化”。144.7% 的增速不可能长期持续,CKD 占比、海外建厂进度、区域政策风险,会取代”发了多少车”成为新的衡量标准。谁先完成这一步,谁就能在下一轮周期里少受一次冲击。
十月的 164.3 万辆,是一个低点,也是一个坐标。它标记的不只是销量的位置,更是这个行业换挡的位置——从”国内增量”换到”全球存量竞争”,从”油电替代”换到”动力路线再分化”,从”规模扩张”换到”结构博弈”。
银十失速,但方向并没有失。只是这条路,比过去几年都要窄。