
【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
“金九银十”历来是车市传统旺季,但2026年的“银十”却透着一股刺骨的寒意。乘联会最新数据显示,2026年10月全国乘用车零售164.3万辆,同比下降27%。然而,在整体大盘承压的背景下,SUV细分市场却暗流涌动。
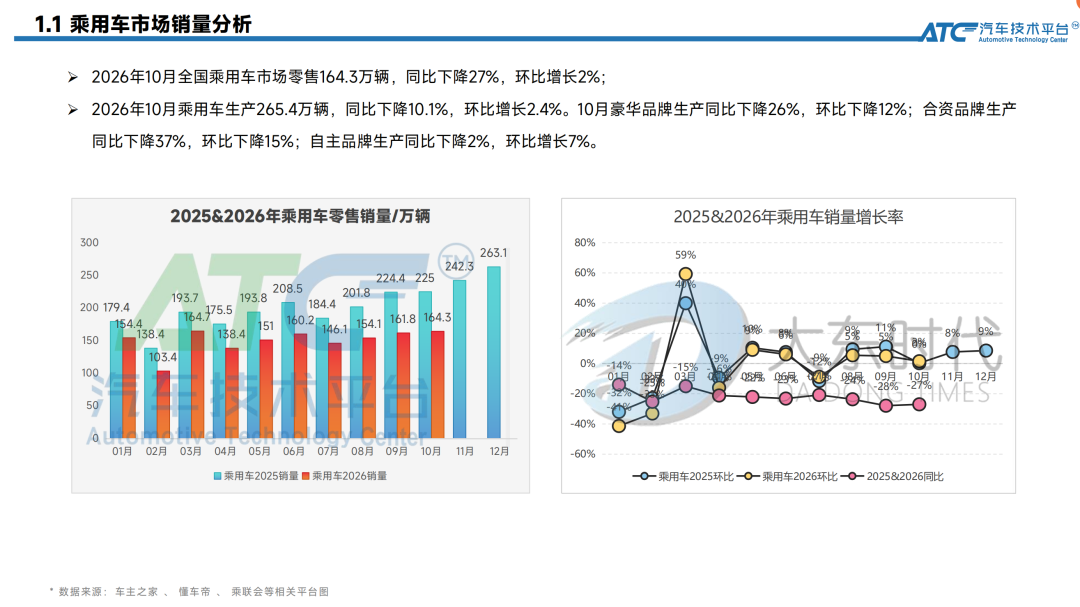
乘用车市场销量分析
根据ATC汽车技术平台与大东时代公司联合发布的《乘用车市场销量分析(2026.10月)》报告数据,10月SUV销量为91.6万辆,同比下降-17%,但环比微增+2%。
透过这份成绩单,我们可以清晰地看到一个残酷的行业真相:新能源正在对SUV市场进行“降维打击”,而传统合资燃油车的防线,正在被彻底撕碎。
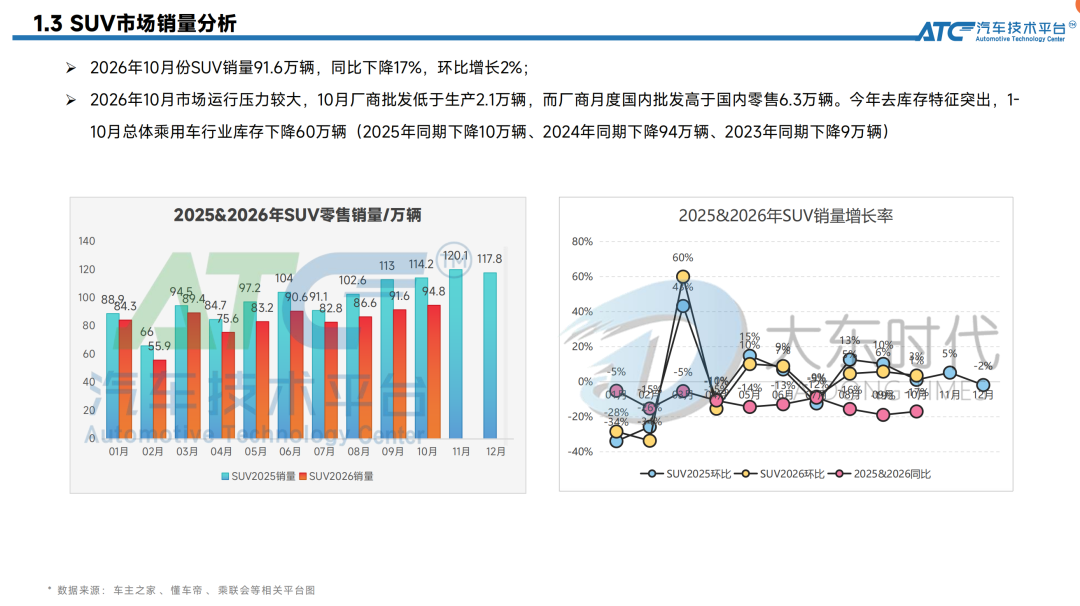 SUV市场销量分析
一、 格局重塑:前十名中新能源占八成,合资车成“防守方”
在行业内,判断一个细分市场是否发生根本性反转,最直观的指标就是销量TOP榜的结构。
翻开10月SUV销量前20榜单,令人震撼的一幕出现了:前9名几乎被中国品牌新能源车型包揽。比亚迪元UP以28,514辆稳居榜首,零跑A10(27,247辆)、长安启源Q05(20,022辆)紧随其后。
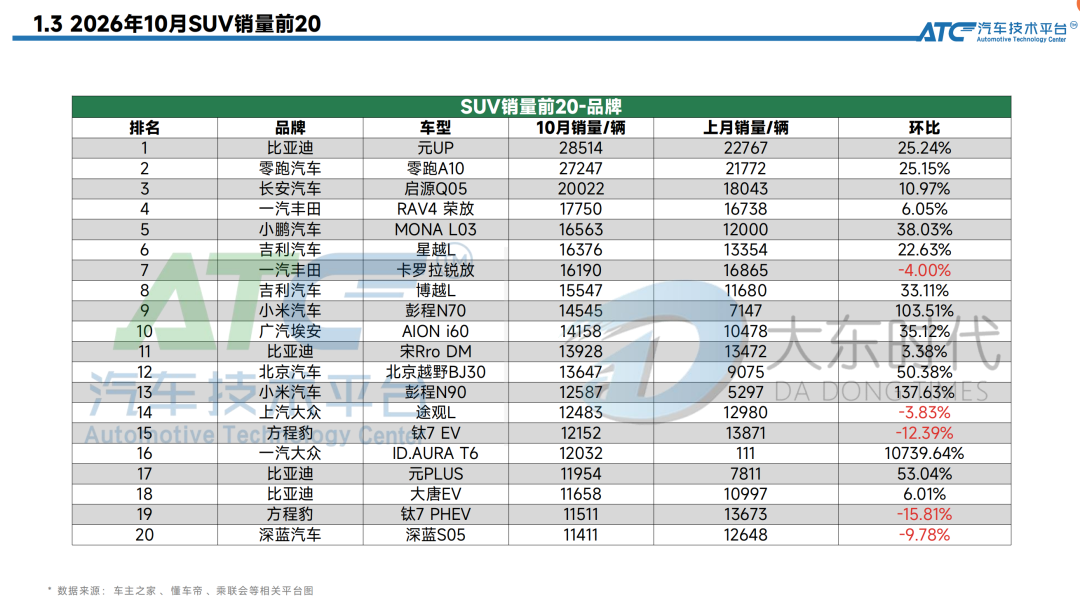
2026年10月SUV销量前20名
更具标志性意义的是,小米汽车旗下两款SUV车型(彭程N70、N90)双双入榜,其中N70单月销量达14,545辆,环比暴增103.51%,展现了跨界造车新势力恐怖的爆发力。
反观曾经的霸主——合资燃油SUV。一汽丰田RAV4荣放以17,750辆排在第4,卡罗拉锐放排在第7,上汽大众途观L跌至第14位(12,483辆)。
合资品牌虽然在榜单上仍有一席之地,但从过去的“统治地位”沦为了“防守方”。这种从进攻到防守的角色转换,是合资品牌在智能化、电动化转型迟缓的集中爆发,消费者用真金白银完成了投票。
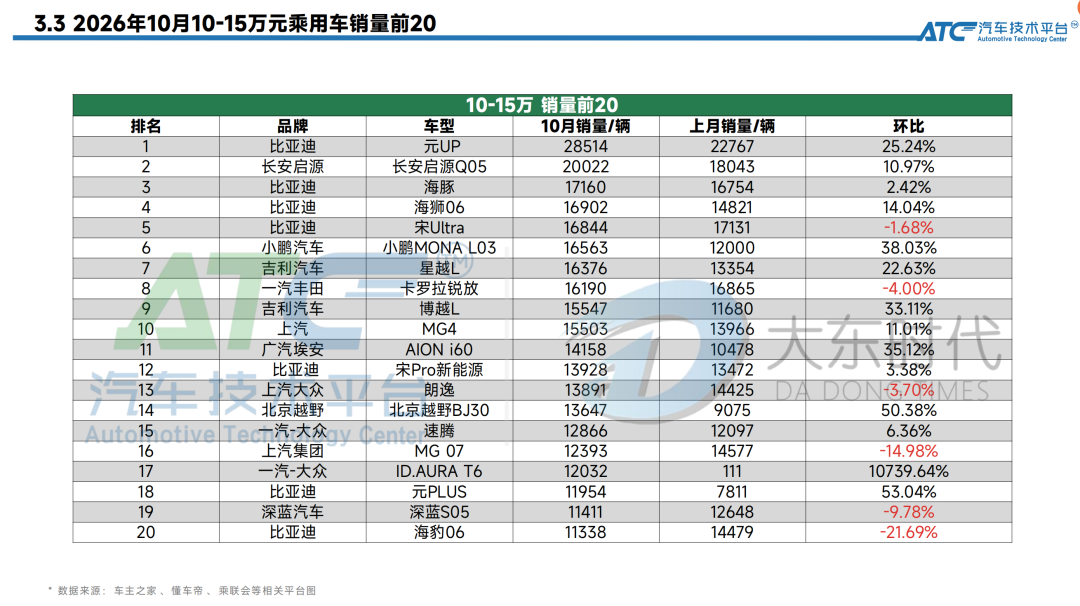
2026年10月10-15万元乘用车销量前20名
二、 价格带迁移:10-15万级市场成“绞肉机”
顶尖的市场分析,不仅要看品牌,更要看价格分布。在这个“得10-15万者得天下”的中国汽车市场,SUV的竞争尤为惨烈。
报告显示,10-15万价位段销量前20名中,新能源车型占据了绝对主导。比亚迪海豚、海狮06、小鹏MONA L03以及吉利星越L等车型,将该区间塞得满满当当。
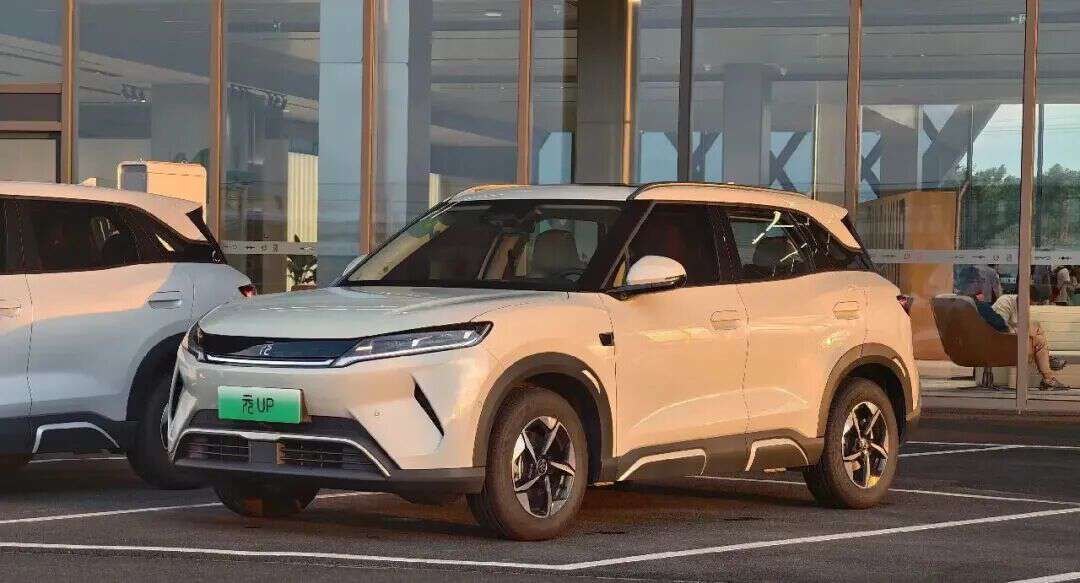 比亚迪元UP
这反映出一个核心趋势:消费者对SUV的需求正在从“大空间、高底盘”的单一诉求,向“高性价比+低用车成本+智能化”转变。
报告同期指出,燃油车中自主同比下降-46%,主流合资同比下降-46%,豪华同比下降-37%,均受到高油价的剧烈冲击。
在油价高企的宏观环境下,10-15万级刚需购车群体对用车成本极度敏感,插混和纯电SUV完美切中了这一痛点,完成了对传统燃油SUV的致命一击。
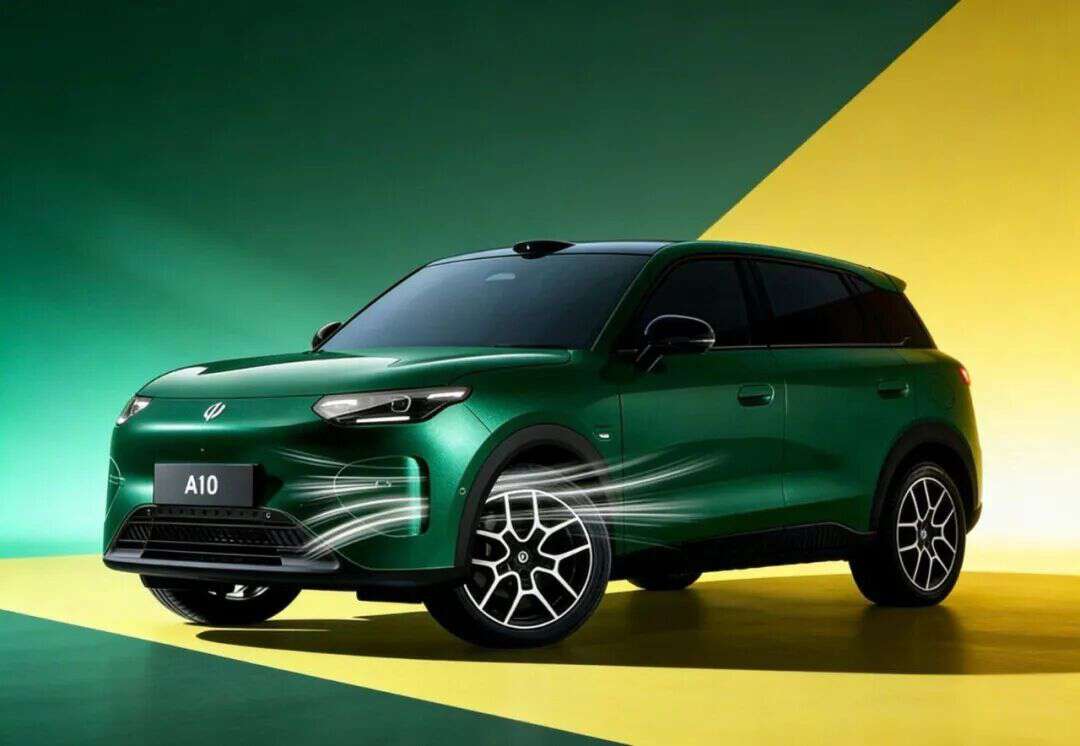 零跑A10
三、 库存“瘦身”与行业暗礁:以退为进的市场博弈
尽管销量榜看似火热,但车企的生存状态却如人饮水。报告揭露了一个关键数据:今年去库存特征突出,1-10月总体乘用车行业库存下降60万辆。10月厂商批发甚至低于生产2.1万辆。
这在业内被称为“主动去库存”。简单来说,车企不再盲目向经销商压库冲销量,而是根据实际订单灵活调整产能。
这反映了车企在价格战白热化阶段的理性回归——宁可牺牲短期的批发数据,也要保住现金流和经销商的健康度。这也说明SUV市场的竞争已经从“增量抢夺”进入了“存量厮杀”的深水区,容错率极低。
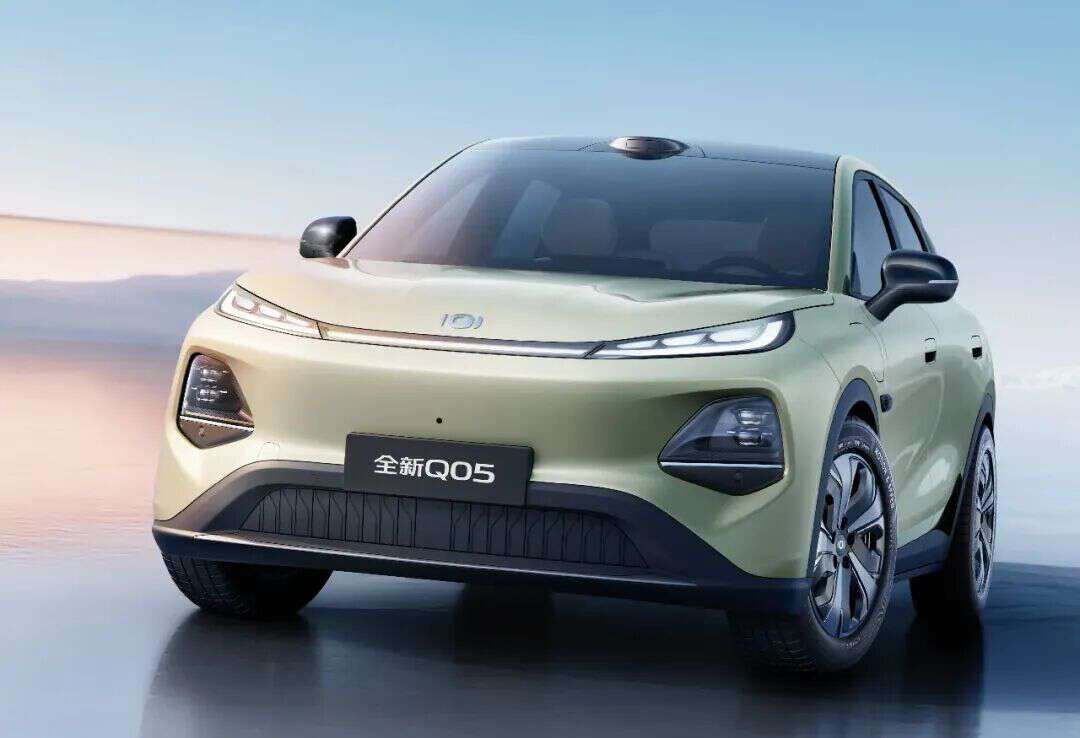
长安启源Q05
四、 笔者观点:新势力的狂飙与旧时代的落幕
作为汽车行业媒体人,笔者认为2026年10月的SUV数据释放了一个极其清晰的信号:“油电同价”不仅是口号,更是绞杀战。
小米两款SUV上榜、零跑稳居前三、比亚迪霸榜,这说明新势力与传统自主巨头已经彻底吃透了15万以下SUV市场的逻辑——用电动化的低成本和智能化的高体验形成错位竞争。而合资品牌由于全球战略掣肘,无法快速转身。
未来的SUV市场,拼的将不再是底盘和变速箱的调校,而是电子电气架构、智能座舱算力和三电系统的综合效率。
对于合资品牌而言,如果不能在2027年前拿出真正有竞争力的插混或增程SUV,被边缘化将不再是预警,而是既成事实。
-END-
注:
*专业术语解释:
去库存:指汽车厂商减少向经销商强制压货,消耗现有库存的行为,是衡量车市健康度的关键指标。
渗透率:指新能源汽车销量占总汽车销量的比例,是衡量新能源普及程度的核心指标。
降维打击:商业术语,指拥有高阶技术或成本优势的竞争者,进入低阶市场以绝对优势击败原有玩家(如新能源车凭借智能化对传统燃油车的碾压)。
*本文中所有的汽车图片均来自网络。

