
【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
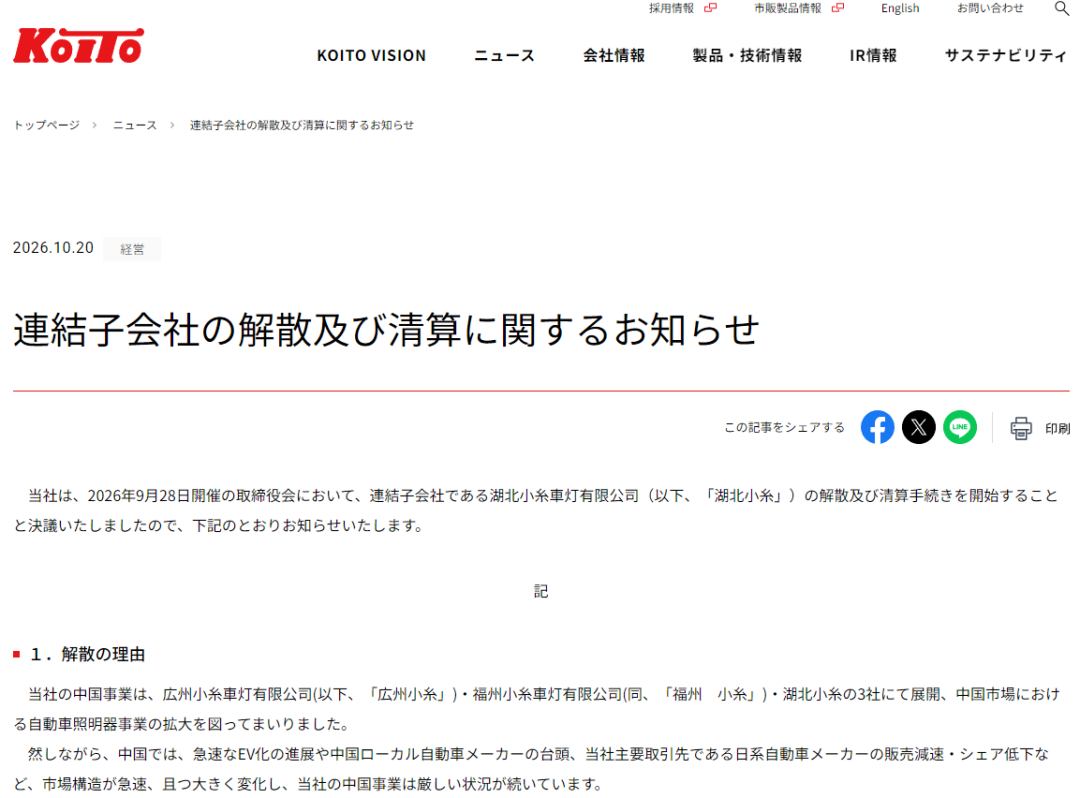
2026年10月20日,全球车灯龙头日本小糸制作所(KOITO)(以下简称“小糸”)一纸公告:董事会9月28日决议,解散清算全资子公司湖北小糸车灯。
这是继2025年4月关闭福州工厂后,小糸在华的第二次收缩。至此,广州、福州、湖北三大基地仅剩广州一根独苗,在华产能较两年前缩水66%。
从”整合保厂”到”整体退出”,只用了15个月。这个急转弯,值得整个行业细看。
一、一次失败的对冲实验
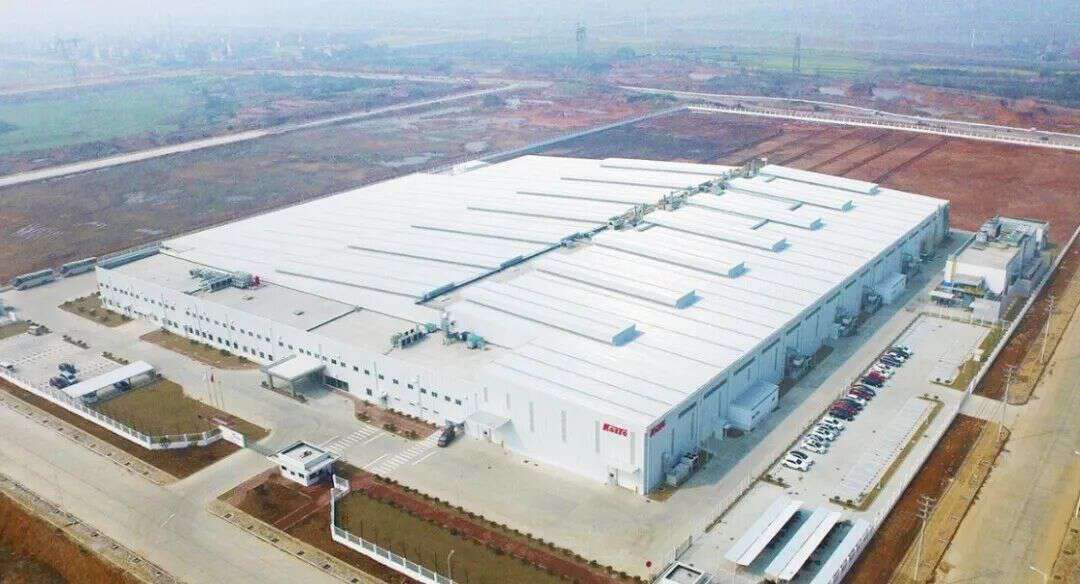
小糸并非没有挣扎过。2025年4月关闭福州时,公司的方案是保留广州、湖北两家,相互供货、互补生产;到2025年7月,进一步宣布把湖北信号灯产能转移至广州和日本九州,让湖北从2026年起专攻前照灯,目标是把两地前照灯开工率从约五成拉回七至八成。
逻辑无懈可击——把同类产品集中生产,摊薄固定成本,让设备”吃饱”。
但整合没有等到起效。2026年3月,信号灯生产再度向广州集中;9月底,湖北直接进入清算名单。
问题出在哪?出在收入端,而非成本端。
车灯是典型的”跟随建厂”生意:按车型平台定点配套,模具、工装均为特定车型定制,客户销量一下滑,设备还在、订单没了,单位产品分摊的固定成本立刻飙升——产量从设计能力的八成降到五成,单件固定费用增加六成。关厂可以止血,但止不住客户失血。
二、财务信号早已亮起红灯
事实上,关厂公告之前,账面上已经写好了结局。2026年1—3月,小糸对中国业务固定资产计提57亿日元减值;到2026年4—6月,中国分部对外收入105.84亿日元,同比下滑-22.8%,营业亏损1.39亿日元,而上年同期还盈利6.61亿日元。
对比之下,集团当季营收增长+9.6%、营业利润增长+39.1%——中国业务与全球大盘的背离,说明这不是周期问题,而是客户结构问题。
客户是谁?日系整车厂。公开数据显示,日系在华乘用车份额已从2020年的两成以上跌至2025年的不足一成;按2025年度实际业绩,日系客户仍占小糸在华销售额的40%。湖北小糸恰恰绑定东风日产、本田、丰田辐射圈内的项目,客户结构踩在跌幅最深的地方。
同期,日本底盘件厂商F-TECH也在武汉、中山裁员约500人,占总人数一半。从整车停产到零部件关厂,压力正沿日系供应链系统性传导。小糸不是个案,是退潮的缩影。
三、退出的另一边,是本土玩家的抢单
小糸收缩的每一个百分点,都是竞争对手的增量。
星宇股份2025年营收152.57亿元,同比增长+15.12%,全年承接88个车型研发项目、60个项目实现批产,客户同时覆盖欧美日系与中国本土品牌;华域视觉已拿下鸿蒙智行、小鹏等新能源项目定点。
更关键的是打法差异:海拉今年5月宣布极氪8X的SSL HD前照灯在华完成量产开发,成熟平台复用、开发环节并行、供应链本地化,把成本与开发速度压缩到本土车企的节奏。
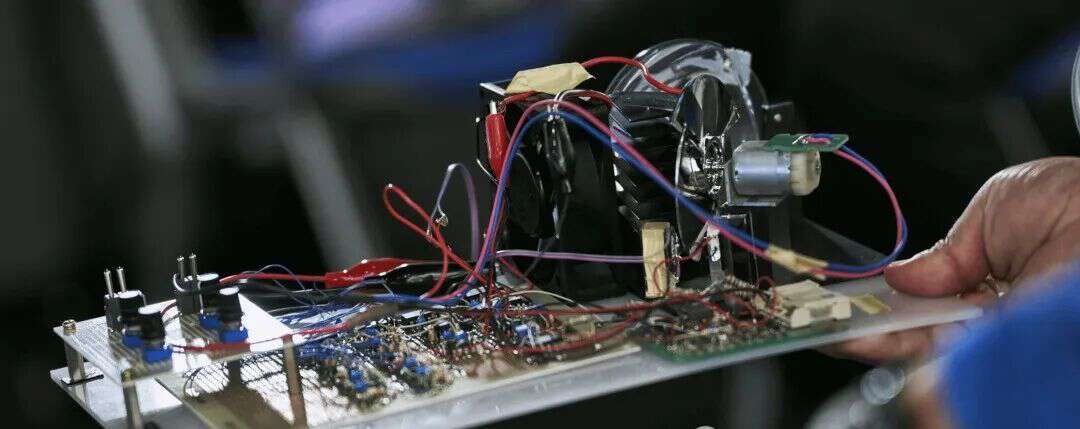
车灯早已不是”照亮路面”的生意。ADB自适应远光、矩阵式光源、DLP投影,智能车灯正在重演当年LED替代卤素的产业替代剧本。
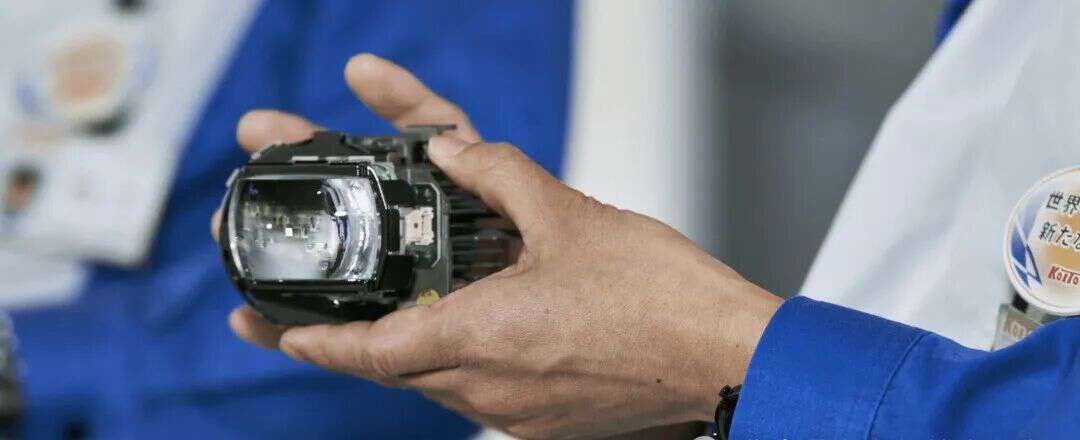
小糸手里并非没有技术——2019年量产BladeScan、2025年在卡罗拉Cross上落地路面投影——但技术要变成订单,需要本地团队快速报价、本地供应链快速响应、变更决策贴近客户。这些组织能力,恰恰是”日本总部遥控”模式下最慢的部分。
四、广州的下一道题
留一个广州基地,只是止损,不是重生。广州近广汽丰田、广汽本田,区位上有保住存量日系订单的理由,2022年设立的技术中心也提供了本土开发的接口。
但接下来要盯的不是开工率,而是订单表:新客户定点能否转化为实际SOP(量产启动)?本土车型收入能否对冲日系下滑?如果每接一单都重做大部分开发,规模上去了,利润仍会被工程费用拖住。
留给行业的教训朴素而残酷:跟着大客户扩张很容易形成集群,也更容易把彼此的风险绑死。产能规划时,客户承诺只算情景之一,市场转向的余地必须提前留好——无论在中国,还是在下一轮中国车企出海的目的地。
笔者观点
小糸这步棋走得理性,但为时已晚。关厂降本只能解决”活得贵”的问题,解决不了”靠谁活”的问题。
湖北的清算钟声,敲响的不是日系车灯技术的丧钟,而是“绑定单一客户体系”这一商业模式的丧钟。
窗口已经打开,接不接得住,不看谁的规模更大,只看谁的智能化交付更快。
-END-
注:
本文中所有的图片均来自网络。


