
【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。博世把汽车业务“分出去”了。
2026年10月22日,这家全球最大的汽车零部件供应商宣布,将德国境内的移动出行(Mobility)业务以及IT、全球服务、房地产三大中央服务单元,从罗伯特·博世有限公司的法律母体中剥离,转入四家全资有限责任公司(GmbH),2027年8月1日起正式运营。
62,500名德国员工转入新实体,总部只保留控股职能与中央研发,人员收缩至3,000余人。
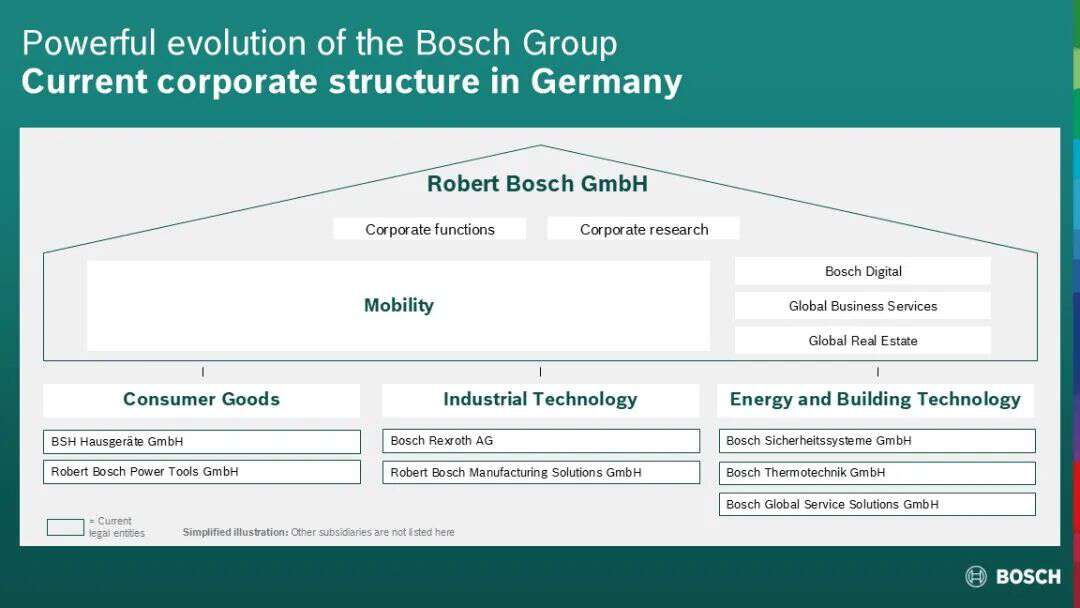
德国当前的公司结构(截至2027年7月31日)
消息传出后,“博世也要拆分汽车业务”的解读迅速蔓延。但CEO斯特凡·费舍尔(Christian Fischer)的回应斩钉截铁:“我们没有隐藏的议程。”不出售,不上市,不合并。
这与大陆集团将汽车子集团以“欧摩威”名义送入法兰克福交易所、采埃孚出售ADAS业务偿还百亿净负债的操作,在资本逻辑上截然不同。博世的动作,更准确的定性是:用公司法的手术刀,切除附着在汽车业务身上的组织冗余,而非把这块资产摆上货架。
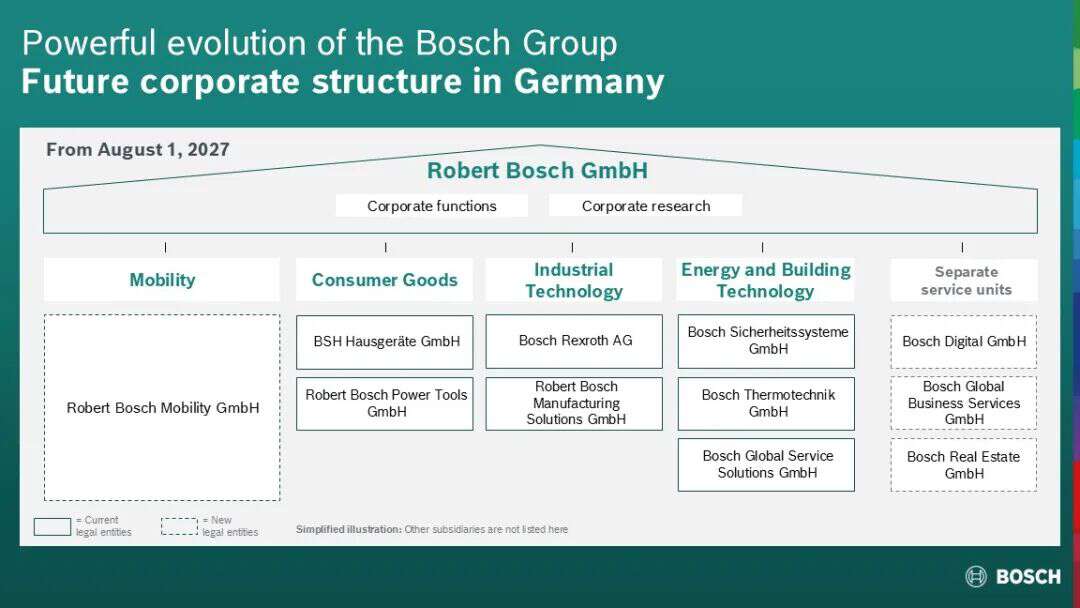
德国未来的公司结构(自2027年8月1日起)
理解这一判断,必须回到数字本身。2025财年,博世集团销售额910亿欧元,息税前利润从31亿欧元骤降至17亿欧元,EBIT利润率仅约2%,远低于长期目标的7%。核心的移动出行板块营收558亿欧元,占集团六成以上,但营业利润率从一年前的3.8%塌缩至1.8%,部分口径下甚至低至1.2%。
博世管理层坦言,智能出行业务每年需要填补约25亿欧元的成本缺口。当一个贡献六成营收的部门只能产出不到2%的利润率时,问题已经不在“战略方向”层面,而在“组织能否以足够低的成本、足够快的速度运转”层面。
博世CEO斯特凡·费舍尔(Christian Fischer)
费舍尔反复使用的关键词是“加速”和“简化”。这不是修辞。博世过去三十年的组织惯性,是将汽车业务深度嵌入集团总部的层层治理结构之中。
决策链条长,跨部门协调成本高,一个产品决策动辄穿越多个职能壁垒。在燃油车时代,这种结构以规模效应和系统集成能力换取了可观的回报;但在“软件定义汽车”的节奏下,中国竞争对手以月为单位迭代产品、以百分之十为单位压低报价时,博世的总部审批流和矩阵式管理,本身就是一种隐性成本。
法律层面的GmbH化,并不自动消除这些成本,但它赋予了新实体在人事、投资、合作决策上更大的自主空间,使移动出行板块能够“像一个汽车公司那样做决定”,而不是“像一个巨型基金会集团的一个部门那样走流程”。
位于德国格灵根席勒霍赫的博世公司总部
这里需要点破一层容易被忽略的部分。费舍尔坚称重组“不是为拆分铺路”,但行业观察人士的质疑并非没有依据:公司法层面的独立法人化,恰恰使未来任何形式的资本操作——无论是少数股权融资、引入战略合作伙伴,还是部分业务的最终剥离——在技术和法律上变得远比“深嵌于集团母体”时容易。
这不意味着费舍尔在说谎。更合理的解读是:博世在为两种可能性同时布局。
如果效率提升奏效,移动出行在GmbH架构下恢复利润率,那它就是博世集团内一个更健康、更自主的“全资子公司”;如果效率提升不足,独立法人实体也为博世保留了在不触发集团层面震荡的前提下调整资产边界的选项。这是一种审慎的“保留期权”,而非公开的出售宣言。
但博世与大陆、采埃孚的真正分野,在于重组的驱动力。
大陆集团拆分的底层逻辑是盈利悬殊:2025年轮胎业务利润率13.6%,汽车子集团长期在2%附近挣扎,剥离是为了止住亏损板块对集团估值的持续拖累。采埃孚则是债务驱动:净负债102亿欧元,杠杆率逼近3倍,出售ADAS是债主压力下的被动收缩。
博世的资产负债表远未到那个境地——基金会控股结构提供了非上市公司特有的耐心,94%股权由慈善性质的博世基金会持有,投票权集中在工业信托,使其不必向公开市场解释每一个季度的利润波动。
费舍尔说的“依靠自身力量为技术突破提供资金”,在这个治理结构下是可信的。博世的困境不是“活不下去”,而是“用旧的组织方式活得太慢”。
然而,这种“不流血的拆分”也附带着不容低估的风险。62,500份劳动合同转移至新实体,在德国劳资共决体制下,是一场需要职工委员会深度配合的复杂操作。
2025年博世已计提27亿欧元重组及裁员准备金,并计划到2030年在德国累计裁减约22,000个岗位。GmbH化如果不能在12至18个月内让决策速度和成本结构出现可感知的改善,员工的耐心和监事会的支持都可能迅速消耗。
更微妙的是文化层面:当“博世的人”变成“博世移动出行的人”,集团身份的稀释是增强还是削弱了归属感与执行力,将直接决定这场手术的术后恢复质量。
中国市场的角色,是这场重组外部检验中最关键的变量之一。
2025年博世在华销售额1,498亿元人民币,约占集团全球营收的20%以上,智能出行业务贡献了其中六成以上。中国区出行事业部营收中超过50%已来自本土制造商,而非传统合资客户。这意味着博世移动出行未来的竞争力,越来越取决于它在中国市场与本土供应链、本土车企的协同深度。
一个在法律上独立、在决策上提速的Mobility GmbH,理论上比一个受制于斯图加特总部节奏的部门,更有能力以“中国速度”配置资源和响应客户。但反过来,如果重组后的治理设计未能真正向中国区释放足够的决策权重,法律形式的改变就只是一层没有实质内容的壳。
费舍尔说“我希望彻底简化博世”。简化一家百年工业集团,从来不是把组织架构图上的方框重新排列一遍。
博世此次重组的真正赌注在于:它能否用一个法律上独立的汽车实体,在“不出售”的前提下,同时赢得速度、成本纪律和战略灵活性这三样在当下的汽车供应链竞争中缺一不可的东西。
手术已经开始,但患者能否在止血的同时恢复奔跑能力,2027年8月1日之后见分晓。
-END-
注:*本文中所有的图片均来自网络。
*博世官网英文版新闻稿:“Bosch is reorganizing its corporate structure”https://www.bosch-presse.de/pressportal/de/en/bosch-is-reorganizing-its-corporate-structure-286656.html


