【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
导语:
丰田2030年全系SDV化,表面是技术升级,实质是一次收入模型的重构——从“卖一台赚一台”转向“卖一台赚十几年”。而驱动这场重构的,不是远见,是焦虑。
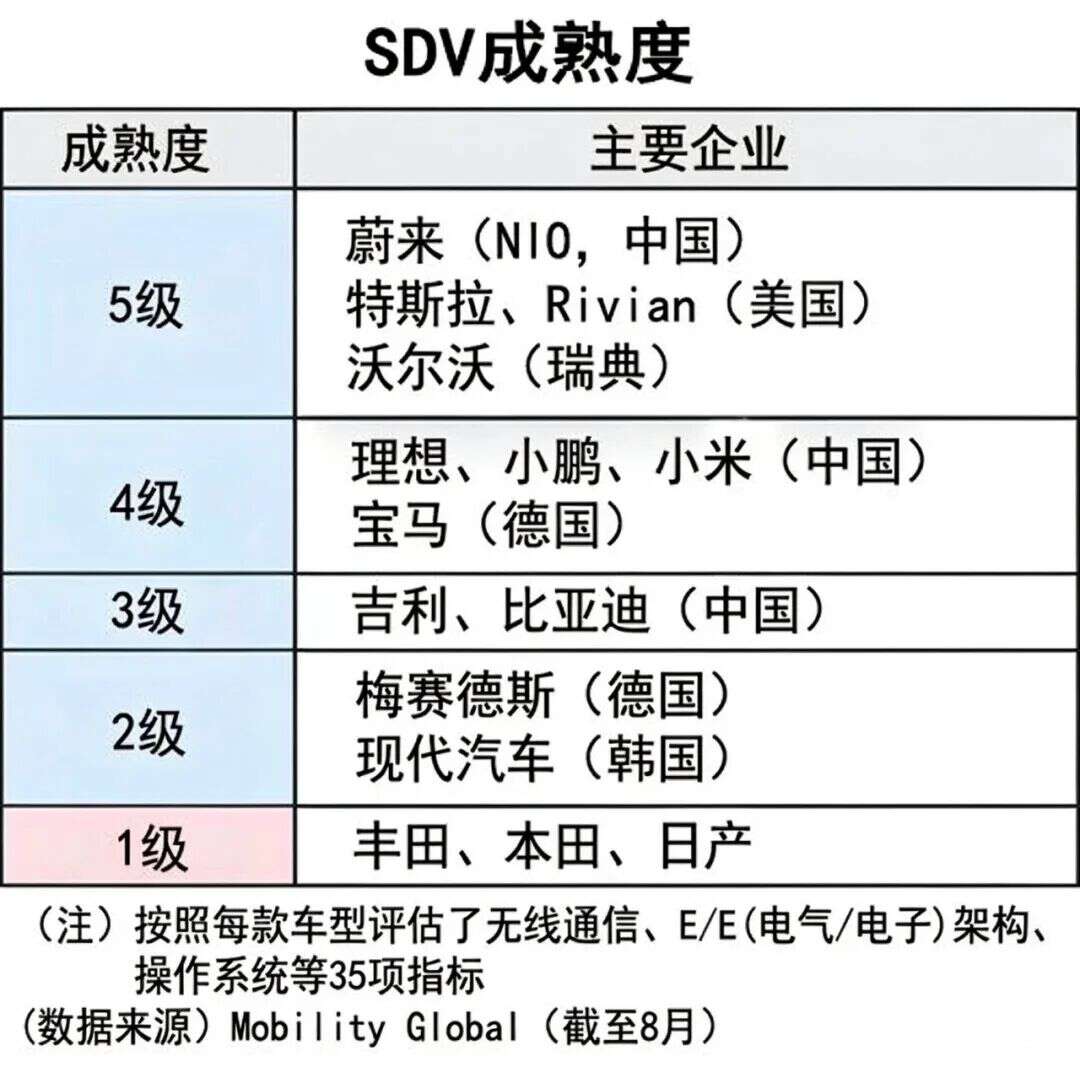
美国咨询公司Mobility Global截至2026年8月的SDV成熟度评估中,特斯拉、蔚来、沃尔沃位列最高的“5级”,丰田、本田、日产三家日本车企全部落在最低的“1级”。
全球销量第一的车企,在软件定义汽车这条赛道上,被判定为几乎尚未起步。丰田选择在这个节点把50款车型、每年约1000万辆新车全部押上SDV,逻辑起点就在这里。
一、SDV不是“加块大屏”,是整车电子架构推倒重来
SDV(软件定义汽车)的核心,是把车辆的功能从“出厂冻结”变成“持续迭代”。实现路径是集中式电子电气架构取代传统分布式ECU(电子控制单元),软硬件解耦,功能通过OTA(空中下载)远程更新。
传统汽车约有100个ECU按功能分散配置,SDV的主流方案则是依靠少数几个高性能中央计算机控制整车。
这意味着丰田要动的是底层骨架,不是配置表。丰田把时间表放在2030年,恰恰说明它清楚这件事急不得。大众的CARIAD软件部门折腾数年反成包袱,就是前车之鉴。
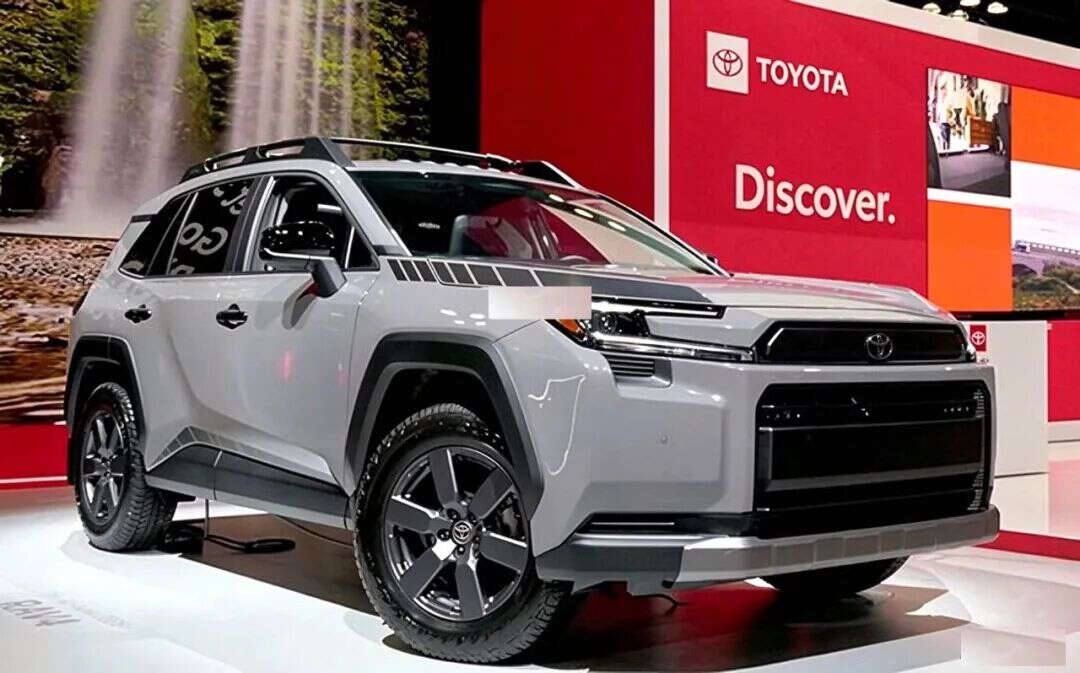
作为软件定义汽车而于2025年上市的新款“RAV4”
丰田的节奏是:2025款RAV4率先搭载自研Arene平台,ADAS软件评估周期已缩短70%,跑通之后再向全系铺开。
更深层的约束在芯片。丰田CTO中嶋裕树在接受日本媒体的专访中明确,要实现“零事故”的SDV,必须使用个位数纳米级别超微细加工的芯片。
过去汽车芯片以成熟制程为主,但SDV要实时处理“行驶、转弯、停止”乃至预判人类情绪并做物理干预,信息量是指数级跃升。丰田高管已开始直接与半导体制造商最高层进行日常谈判——这在传统车企的组织惯性里,几乎是不可想象的信号。
丰田CTO中嶋裕树
二、反直觉之处:内燃机做SDV,比纯电更难,但丰田偏不放弃
被问到“燃油车和纯电车哪个更容易SDV化”时,中嶋裕树的回答是:内燃机难得多。
纯电的控制逻辑简单——调节电机转速即可;燃油车要控制气门开闭、应对排放法规,靠的是极致的磨合调校。但丰田的选择是“两个都要”:不仅做EV的SDV,还要把燃油车也变成SDV。
这个选择在行业里并不讨巧。多数车企的隐含假设是SDV与电动化绑定,燃油车注定被迭代掉。
丰田的底层判断不同:高性能芯片的进步,正在把过去只能在电车上实现的高级控制能力,下放到燃油车上。如果燃油车也能做到“零事故”级别的SDV,丰田在混动和燃油领域积累的千万级保有量,就不需要被“清零重来”。
同样的逻辑投射到自动驾驶路线上,就是丰田对“纯AI端到端”的拒绝。新势力热衷把车完全交给AI判断,丰田坚持“混合制”:引入AI,但系统里必须保留基于物理法则和交通规则的“护栏”。
理由不是技术保守,而是责任归属。事故发生后,一句“AI是这么判断的”,无法向社会交代。在激进与保守之间,丰田选了一条中间道路,代价是软件复杂度和开发周期,收益是量产车的大规模可交付性。
三、真正的野心不在车里,在“卖车之后”
50款SDV化和Arene平台,服务于一个更直白的目标:到2030财年,非新车销售业务贡献3万亿日元年营业利润,较当前约2万亿日元的规模提升40%。
这3万亿来自售后、金融、软件订阅、二手车、电池梯次利用——每一项单看都不大,叠加起来才是丰田真正想改的东西:收入的形状。
而比50款车SDV化更值得盯住的,是另一条容易被忽略的规划:2035年前将Arene授权给铃木、大发、马自达、斯巴鲁等联盟伙伴,届时年搭载规模从1000万辆扩至约1600万辆。
一家车企把自研软件平台卖给同行,身份就从“造车的”变成了“卖系统的”。发动机时代没发生过这件事,变速箱时代也没有。丰田愿意当那个“卖水的人”,说明它认定软件平台的长期价值,大于多卖几台整车。
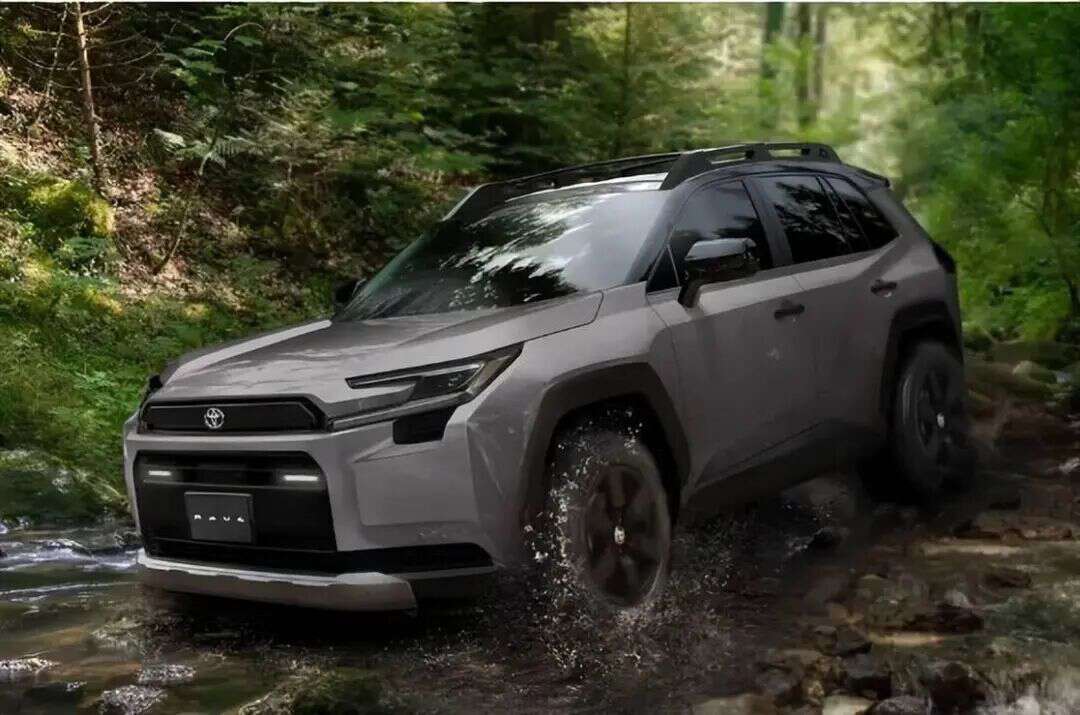
RAV4
作为参照,特斯拉FSD付费用户到2025年底已接近110万,并全面转向订阅制,软件收入的毛利结构远优于整车制造。
中国车企则走了一条相反的路:比亚迪、小鹏以“硬件标配、软件免费”作为规模竞争的武器,靠整车毛利和销量规模取胜。两条路线的分野不在技术,在利润从哪里来的根本假设。中国汽车行业2026年一季度销售利润率仅3.2%,整车制造环节利润率约1.5%,而部分软件服务毛利率超过70%。
当硬件利润薄到以千元计,软件和全生命周期服务就成了唯一有厚度的地方。丰田的3万亿日元目标,本质上是在押注这个厚度。
四、一个变量:固态电池的“商用先行”暴露了节奏感
丰田固态电池的时间表是2027至2028年进入市场,但首批搭载方不是家用乘用车,而是商用车和无人机。
这个顺序值得琢磨。商用车跑固定线路、集中补能,对每公里成本最敏感;无人机对能量密度要求极端,但单次事故的社会成本远低于载人汽车。
把第一批固态电池交给“最能算清账、也最能扛住试错”的场景,说明丰田在技术商业化上保持了清醒:固态电池短期不具备大规模民用摊薄成本的条件,先用商用场景做规模化验证,再向乘用车渗透。
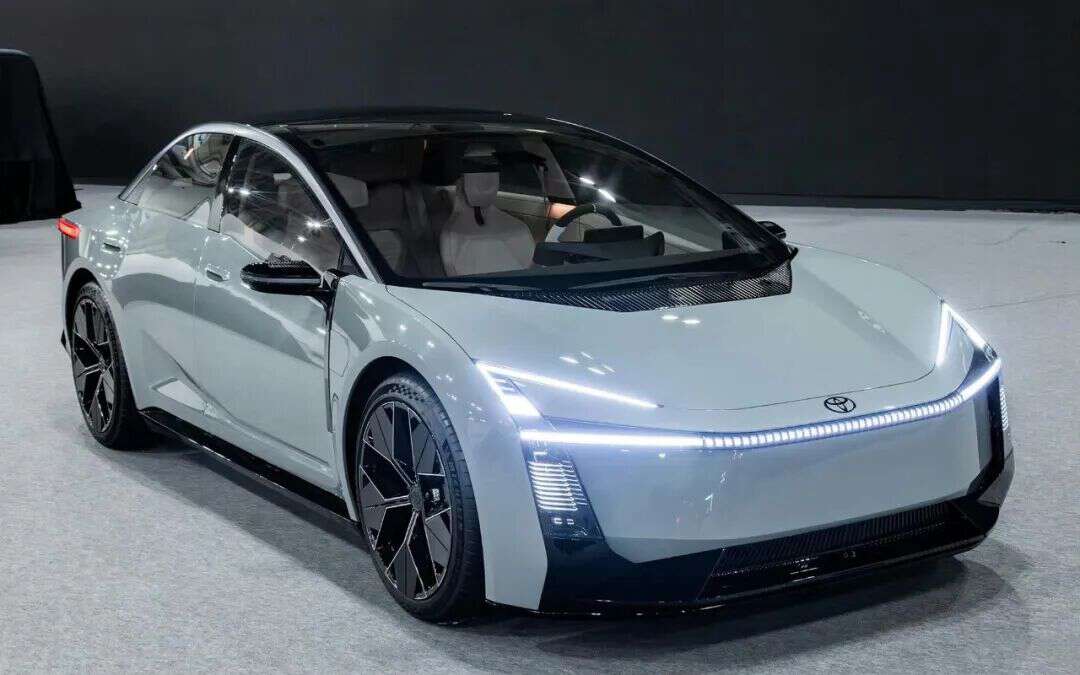 全新一代卡罗拉概念车
同样的节奏感体现在中国布局上:新一代卡罗拉2028年通过一汽合资企业量产,基于多动力兼容平台,纯电、混动、燃油共线柔性生产。
丰田没有选择在中国市场“All in纯电”追赶,而是用一套平台覆盖多种动力路线,把产能切换的主动权交给需求侧。这套打法能否跑赢中国品牌的迭代速度,是另一个问题;但至少从节奏控制上,丰田在用自己的方式回答“传统巨头怎么转身”。
-END-
注:
本文中所有的图片均来自网络。