
【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
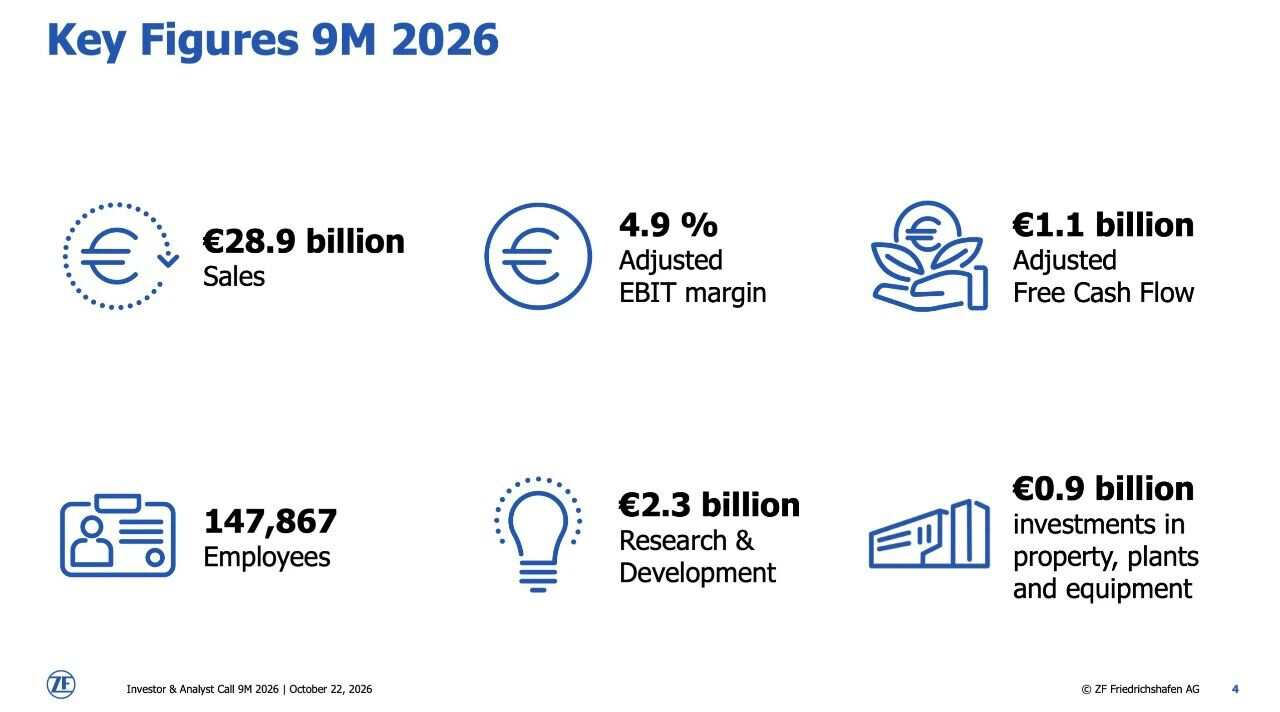
采埃孚2026年前三季度交出的成绩单,表面是“盈利、现金流、杠杆”三项改善:
销售额289亿欧元,同比基本持平;调整后EBIT从10亿欧元增至14亿欧元,调整后EBIT利润率从3.6%升至4.9%,触及全年4.0%—5.0%指引上限;调整后自由现金流从6.83亿欧元增至约11亿欧元;杠杆率从2.98倍降至2.61倍。
但拆开看,这更像一轮成本与现金流管控驱动的修复,而非需求驱动的复苏。净债务仍高达101亿欧元,第三季度重组现金支出已对自由现金流形成拖累,9月发行的7.5亿欧元债券票息达5.750%,也说明市场对采埃孚债务成本仍有定价。
一、收入不动,利润先动:修复来自“节流”
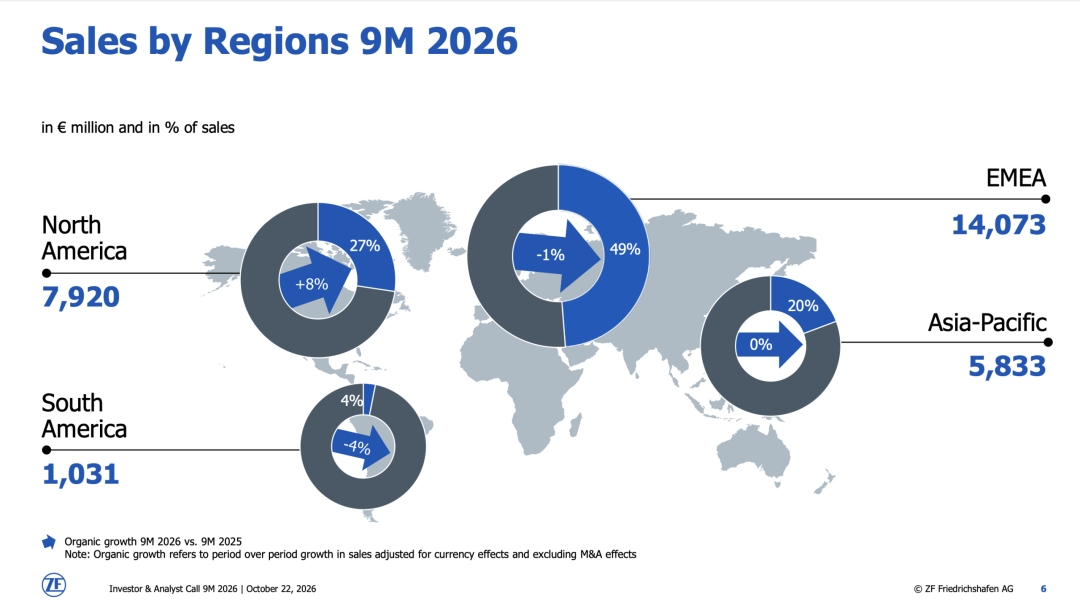
前三季度销售额289亿欧元,名义同比零增长;有机销售额增长+1.4%,主要靠北美市场拉动,欧洲和亚太基本停滞。
采埃孚报告显示,北美销售额79.20亿欧元,同比有机增长+8%;EMEA为140.73亿欧元,下降-1%;亚太58.33亿欧元,持平;南美10.31亿欧元,下降-4%。同期全球乘用车及轻商(<6t)产量下降-1.6%,商用车(>6t)增长+3.7%。
采埃孚有机增速跑赢乘用车产量,说明其商用车与区域组合提供了一定韧性,但增长来源过于集中,欧洲和亚太尚未恢复。
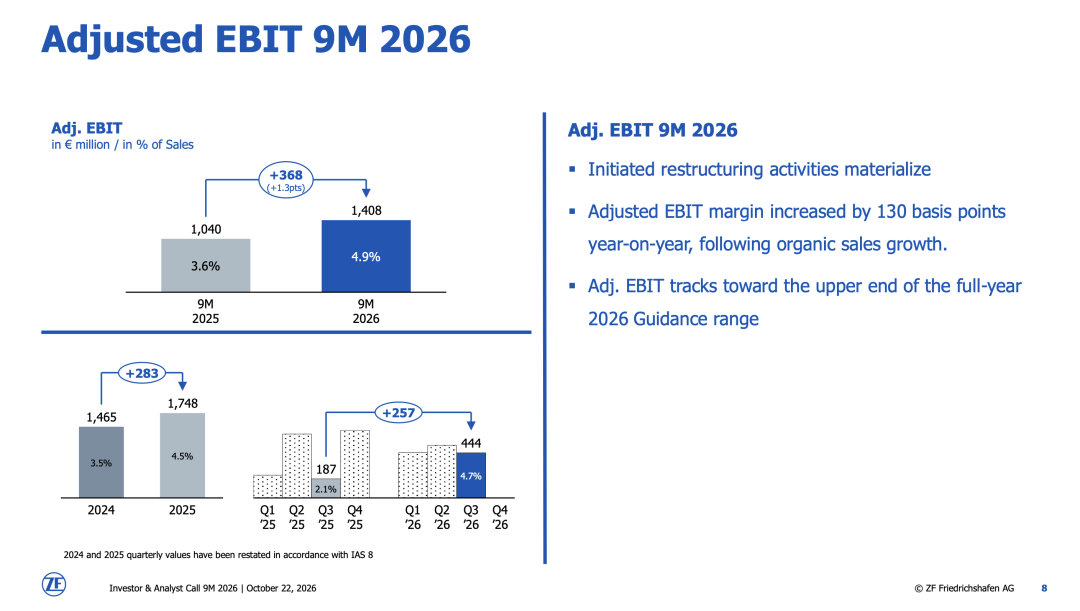
利润改善则更直接。调整后EBIT同比增加3.68亿欧元至14亿欧元,利润率提升130个基点。
有专业媒体指出,其改善主要来自降本、项目筛选标准收紧和开支压缩,同时德国到2028年底计划裁减1.1万至1.4万个岗位,遣散费和部分退休等措施正在推动业绩改善。
这意味着当前盈利修复带有明显的“重组红利”色彩:收入端没有扩张,利润端靠组织瘦身和费用压缩。短期有效,但可持续性取决于重组执行能否转化为长期效率,而非一次性节流。
二、现金流亮眼,但Q3已显压力
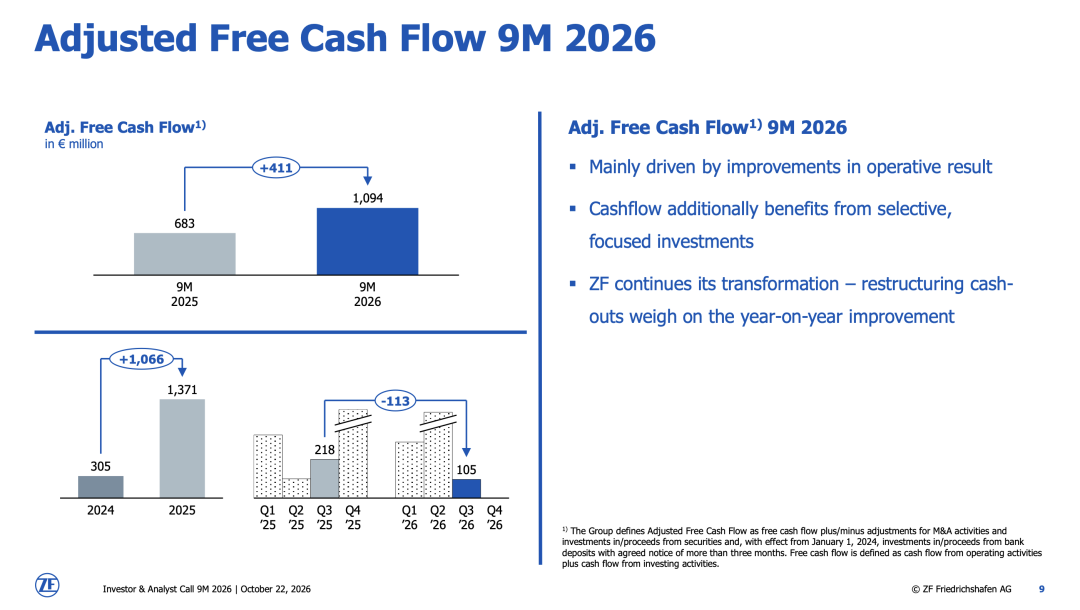
调整后自由现金流前三季度达到10.94亿欧元,同比增加4.11亿欧元,已超过全年“>10亿欧元”的指引目标。
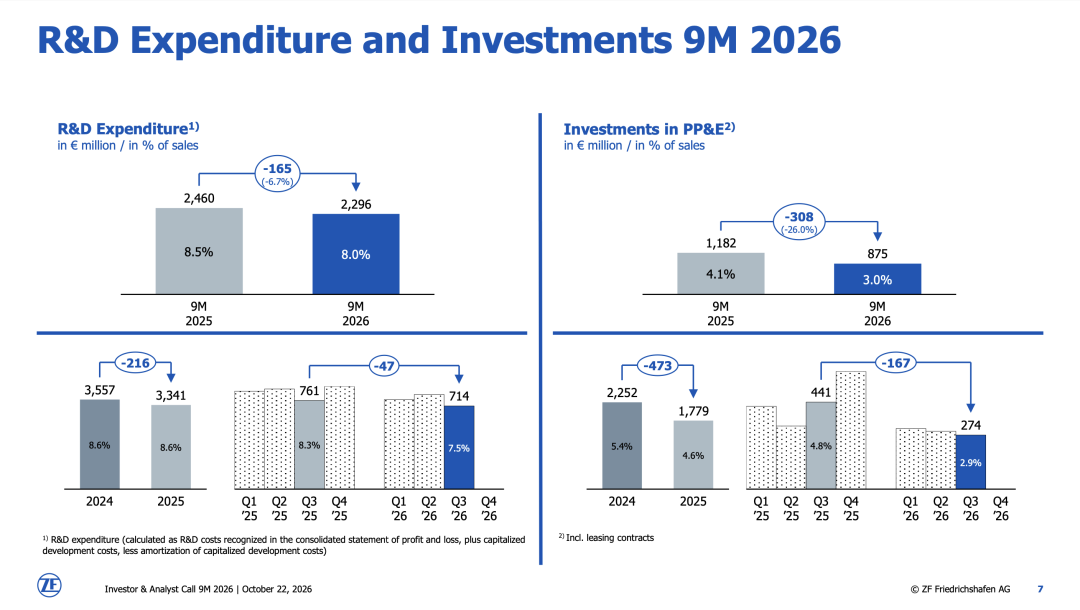
这主要得益于经营业绩改善和选择性投资:前三季度研发支出22.96亿欧元,占销售8.0%,同比下降6.7%;资本支出8.75亿欧元,占销售3.0%,同比下降26.0%。
投资纪律确实改善了现金流,但也提出一个问题:研发占比从8.5%降至8.0%,资本支出强度从4.1%降至3.0%,短期增厚现金,长期技术投入是否足够,需要后续观察。
更值得警惕的是季度节奏。采埃孚的财报图表显示,2026年Q3调整后自由现金流仅1.05亿欧元,明显低于Q1、Q2水平;
公司明确表示,重组现金支出拖累了同比改善,与重组拨备相关的现金效应也拖累了第三季度自由现金流。
这说明现金流改善并非线性:重组越深入,现金流出越集中。前三季度自由现金流超全年目标,不等于Q4没有压力。
三、杠杆下降,但绝对债务仍是硬约束
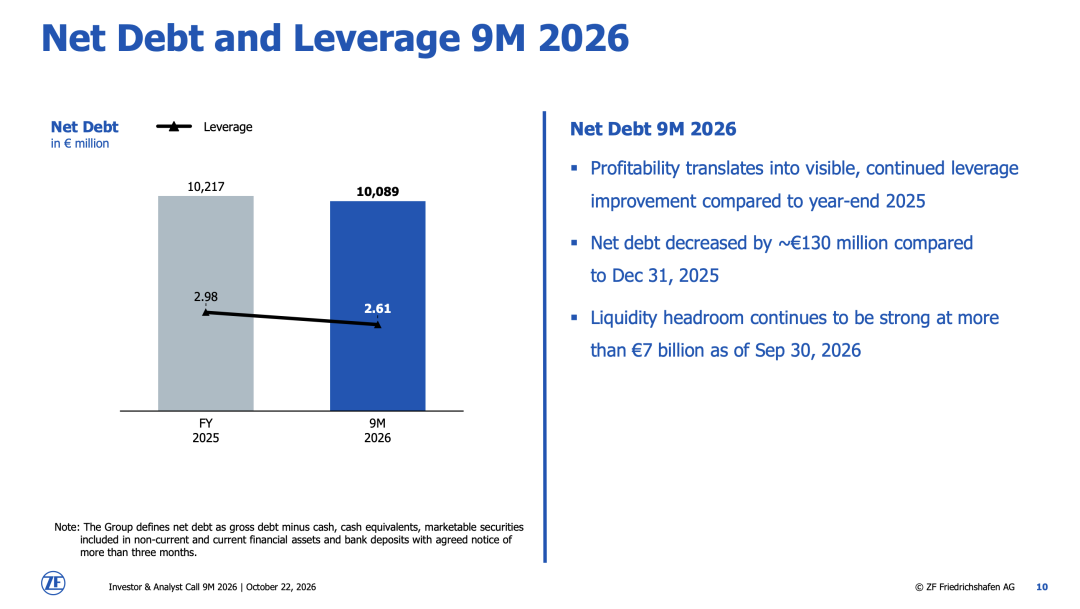
截至2026年9月30日,净债务100.89亿欧元,较2025年底的102.17亿欧元仅减少约1.28亿欧元;杠杆率从2.98倍降至2.61倍。
杠杆率下降值得肯定,但绝对债务规模仍在百亿欧元级别。
德国专业媒体“汽车制造”在报导中直言,尽管负债率改善,就绝对债务规模而言,这家基金会企业的财务回旋余地仍然有限。
换句话说,采埃孚的资产负债表在修复,但离“轻松”还很远。
融资动作也印证了这一点。9月中旬,采埃孚发行7.5亿欧元、4.5年期、票息5.750%的债券,计划提前赎回部分2027年和2028年到期的欧元债券。
穆迪和标普全球评级近期上调其评级展望,提振了投资者信心。
但5.750%的票息并不低,说明再融资成本仍高。采埃孚财报材料显示,2026年和2027年Q3已完全覆盖,首批到期债务已处理至2028年上半年。
这是主动负债管理,但也意味着未来几年仍需用现金流和资本市场窗口滚动置换债务。
四、组合调整:卖资产与留盈利资产之间的权衡
采埃孚还在调整业务组合。
驾驶辅助系统业务以约15亿欧元企业估值出售给三星旗下子公司哈曼;但安全气囊与安全带业务板块ZF Lifetec的出售或分拆上市计划暂时搁置,这家盈利子公司短期内仍留在集团内。
这反映出一个现实:采埃孚需要资产处置来补强资产负债表,但又不想轻易放弃盈利资产。组合优化不是简单“卖卖卖”,而是在降债、保利润和保留技术能力之间做取舍。
五、结论:财务修复上半场,转型验证下半场
笔者认为,采埃孚2026年前三季度的核心信息可以概括为:盈利和现金流已经修复,但债务和转型仍未过关。
销售额停滞、增长依赖北美、欧洲亚太疲软,说明需求端没有根本好转;利润提升靠重组、降本和投资收缩,说明运营修复快于收入修复;自由现金流超全年目标,但Q3重组现金支出和5.750%债券票息提醒我们,修复成本真实存在。
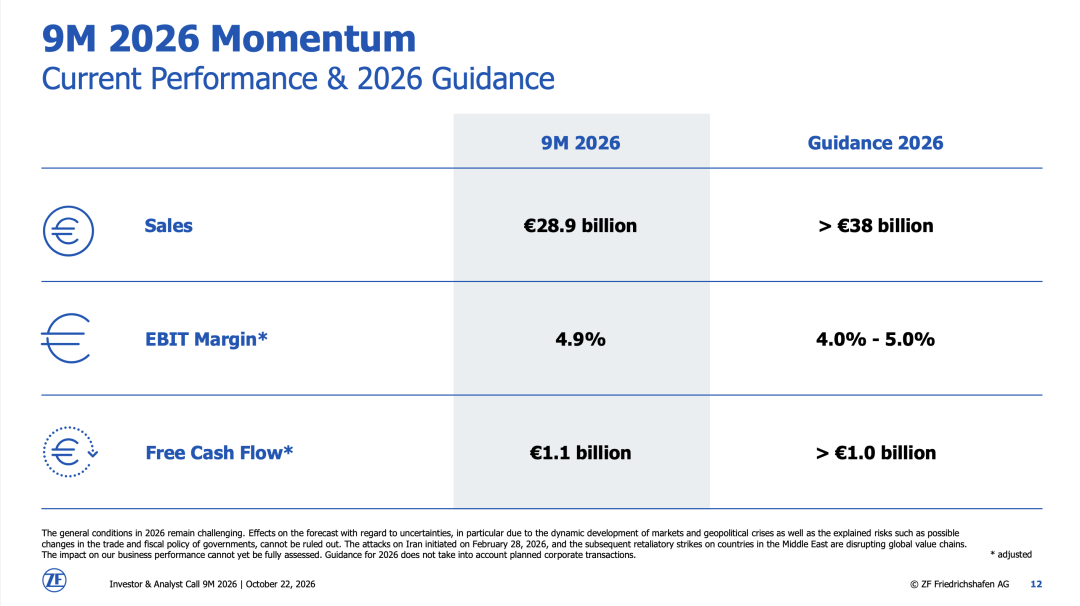
全年指引为销售额>380亿欧元、调整后EBIT利润率4.0%—5.0%、自由现金流>10亿欧元。
按前三季度数据看,利润率已在上限,自由现金流已超目标,销售端Q4需保持约91亿欧元节奏,并非不可完成。
但真正的考验在2027—2028年:债务到期置换、重组裁员落地、研发投入下降后的技术竞争力,以及欧洲和亚太市场能否恢复。
德国汽车专业媒体对采埃孚的判断很直接:只有当集团大幅降低债务、稳定易亏损业务,同时保留足够资金用于新技术研发时,当前改善才能变成可持续转机。这句话,值得采埃孚和它的投资者反复咀嚼。
-END-
注:
*本文中所有的图片均来自网络。
*术语简释:
有机销售额增长指剔除汇率和并购影响后的增长;
调整后EBIT指剔除特殊项目后的息税前利润,为非IFRS指标;
杠杆率为净债务与营业利润之比;
自由现金流为经营现金流扣除投资等后的现金余额。

