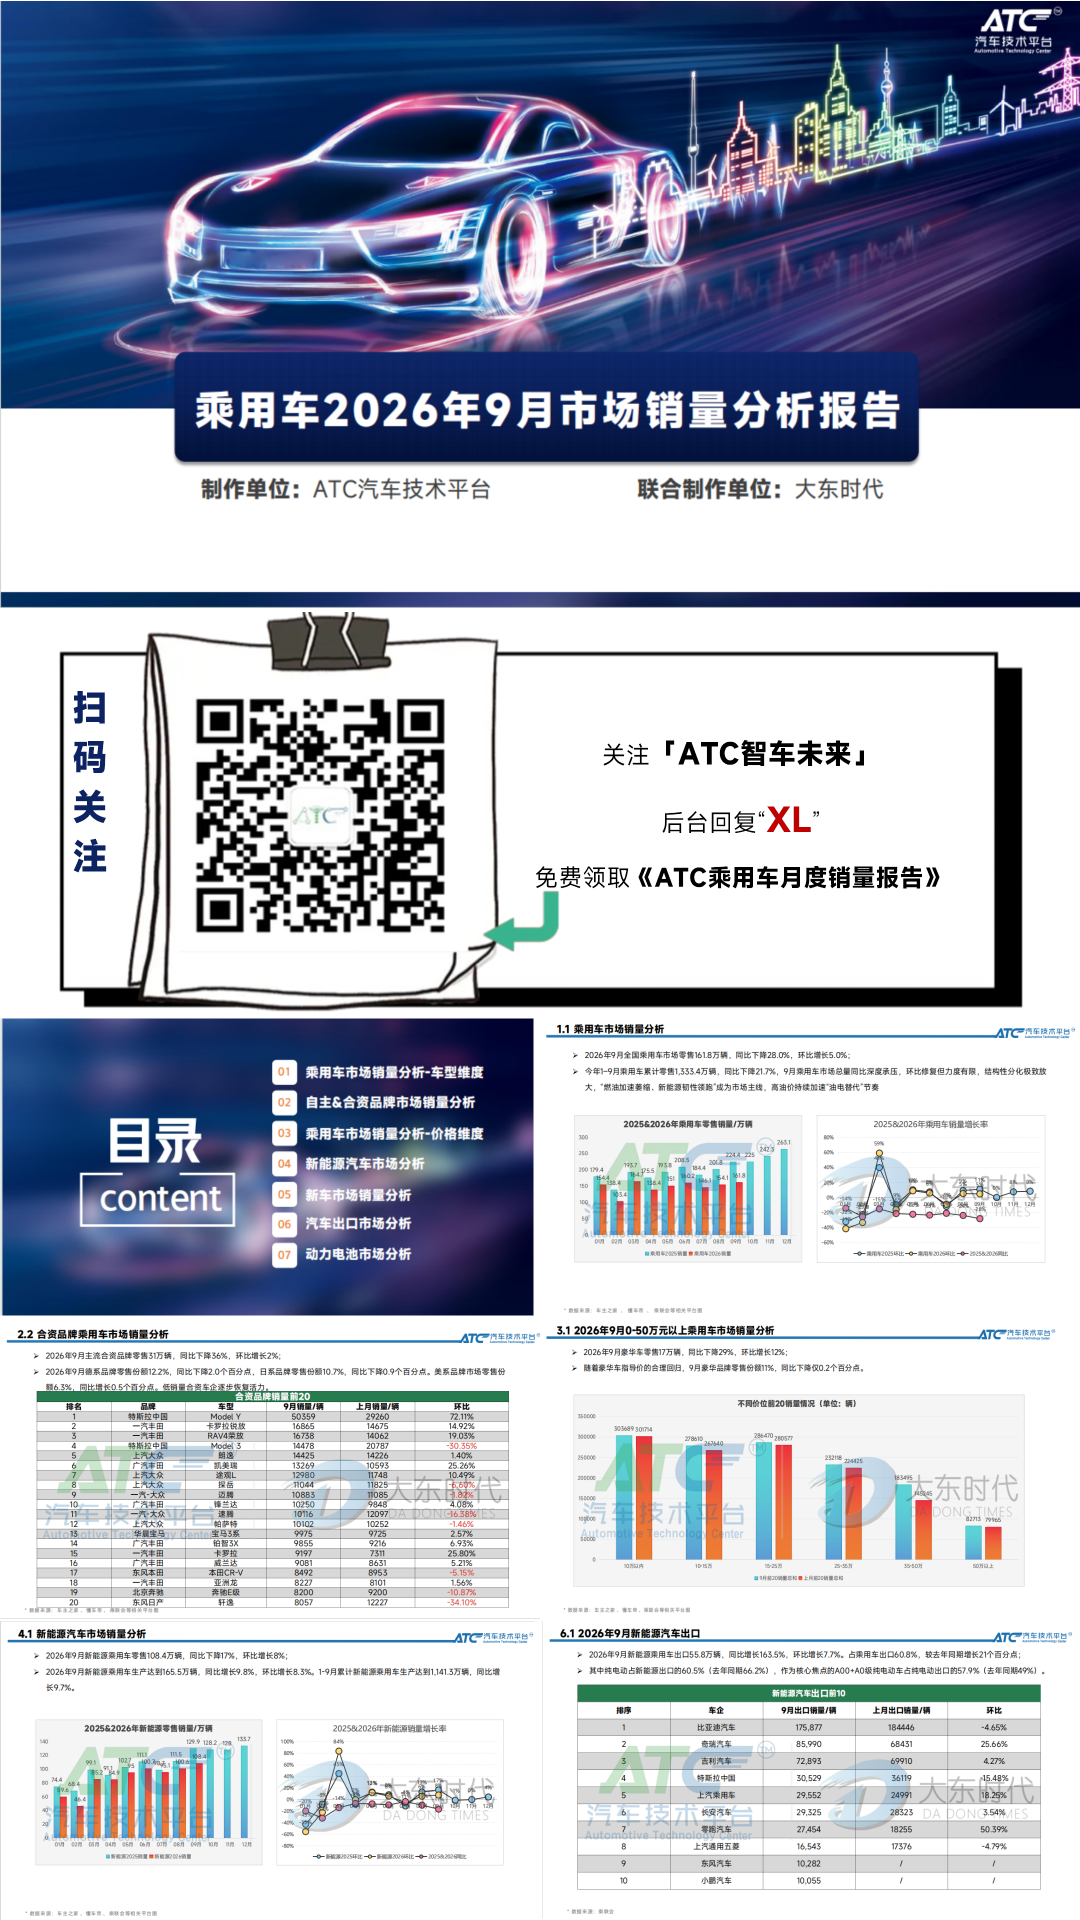
 2026年的“金九”,成色严重不足。根据ATC汽车技术平台与大东时代联合发布的《乘用车2026年9月市场销量分析报告》,9月全国乘用车零售161.8万辆,同比下降28.0%,环比虽增长5.0%,但修复力度有限。1-9月累计零售1,333.4万辆,同比下降21.7%。在传统旺季遭遇深度下滑,市场正经历一场结构性重塑——“燃油加速萎缩、新能源韧性领跑”成为贯穿始终的主线,高油价则成为加速“油电替代”的关键推手。
一、大盘承压,结构性分化极致放大
从整体走势看,2026年乘用车市场呈现“同比深度承压、环比温和修复”的特征。9月零售同比下降28%,创下本轮车市降幅异常突出的纪录。报告指出,多重因素叠加导致这一局面:中秋假期提前至9月下旬,当周销量明显走弱;去年同期部分省份补贴退出催生集中抢补贴行情,形成较高对比基数;而高油价持续抑制燃油车消费,则是最深层的结构性因素。
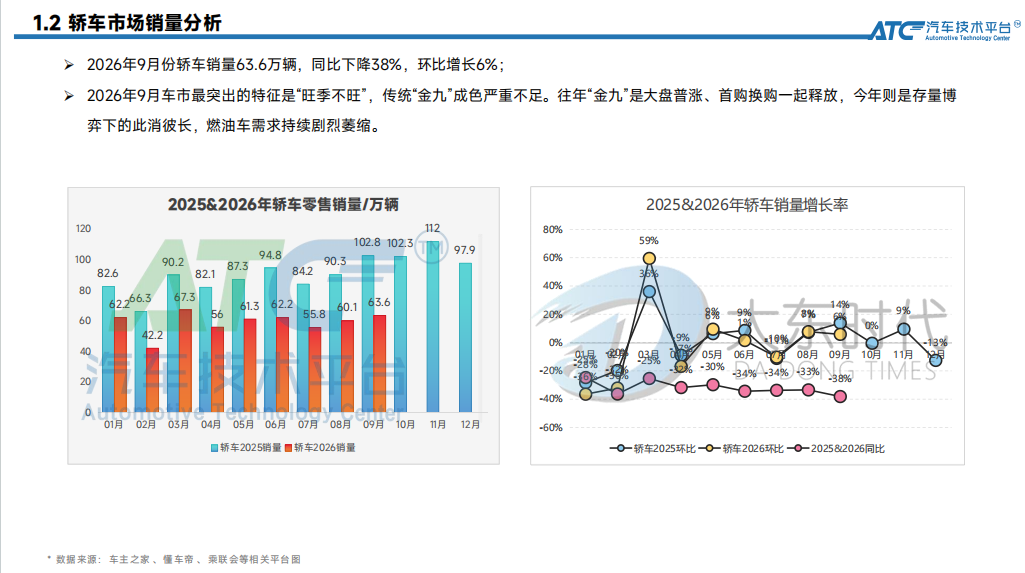
分车型看,轿车9月销量63.6万辆,同比下降38%;SUV销量91.6万辆,同比下降19%;MPV销量6.6万辆,同比下降28%。轿车降幅最大,反映出首购需求疲软与燃油轿车加速萎缩的双重压力。SUV相对抗跌,与新能源SUV产品供给丰富、需求韧性较强密切相关。
二、燃油崩塌,新能源韧性凸显
9月最刺眼的数据来自燃油车:零售同比下降43%,其中纯燃油车同比下降49%。燃油车中,自主品牌同比下降47%,主流合资下降42%,豪华品牌下降41%,无差别地受到高油价剧烈冲击。与此同时,普通混合动力车同比增长25%,成为燃油车阵营中唯一的亮点。
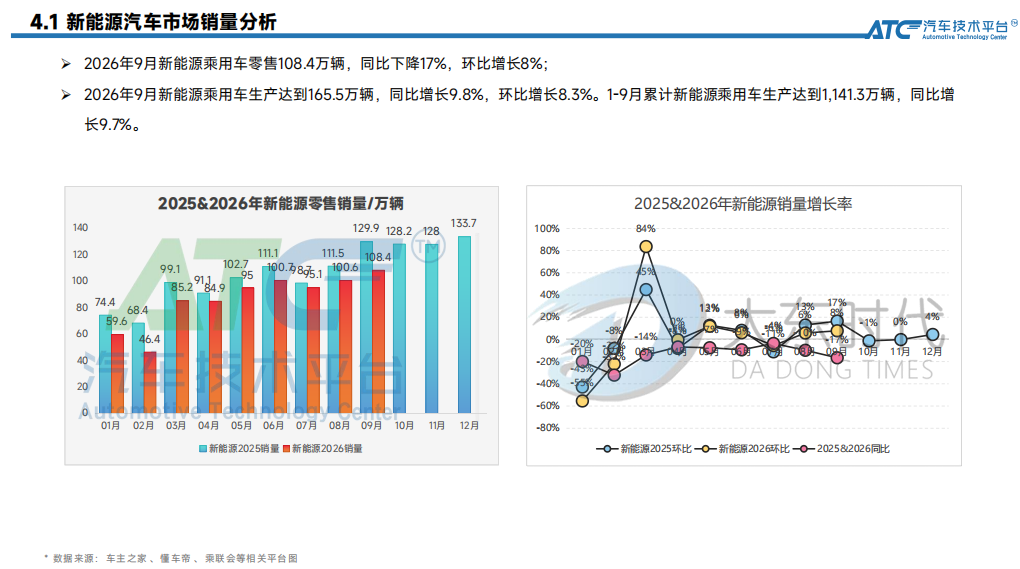
新能源则展现出截然不同的韧性。9月新能源乘用车零售108.4万辆,同比下降17%,降幅远小于燃油车;环比增长8%,修复力度更强。纯电动零售76.5万辆,同比下降8%;插混零售23.3万辆,同比下降36%;增程式零售8.8万辆,同比下降17%。纯电降幅最小,插混降幅最大,反映出在补贴退坡与油价高企的双重背景下,消费者更倾向于选择使用成本更低、技术更成熟的纯电产品。
值得关注的是,9月新能源乘用车生产达到165.5万辆,同比增长9.8%;1-9月累计生产1,141.3万辆,同比增长9.7%。生产端与零售端的背离,一方面源于出口市场的强劲拉动,另一方面也说明车企对新能源长期趋势仍保持信心。
三、价格带分化,10万以下与15-25万成主力
从价格维度看,10万元以下市场9月前20销量总和为301,714辆,较上月303,689辆小幅下滑;10-15万元市场为267,640辆,较上月278,610辆有所回落;15-25万元市场为280,577辆,较上月286,470辆微降;25-35万元市场为224,425辆,较上月232,118辆下降;35-50万元市场为145,245辆,较上月183,495辆大幅下滑;50万元以上市场为79,965辆,较上月82,713辆小幅下降。
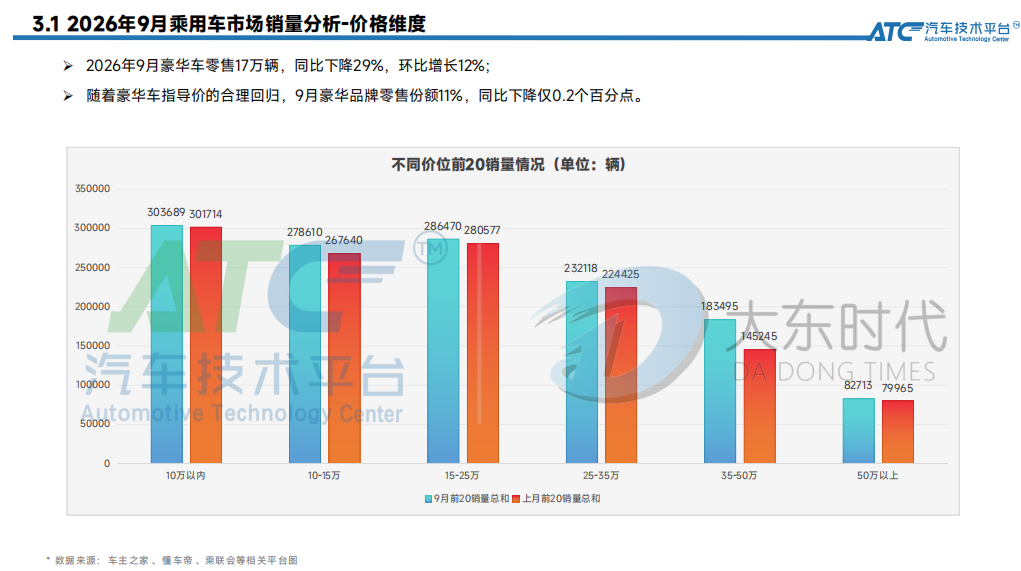
15-25万元区间成为销量最高的价格带,反映出主流家庭购车预算集中于此。35-50万元区间环比降幅最大,说明中高端改善型需求在宏观经济承压与高油价背景下受到明显抑制。10万元以下市场则受益于纯电小车与入门级新能源产品的持续渗透,保持相对稳定。
四、自主份额提升,合资承压但现回暖迹象
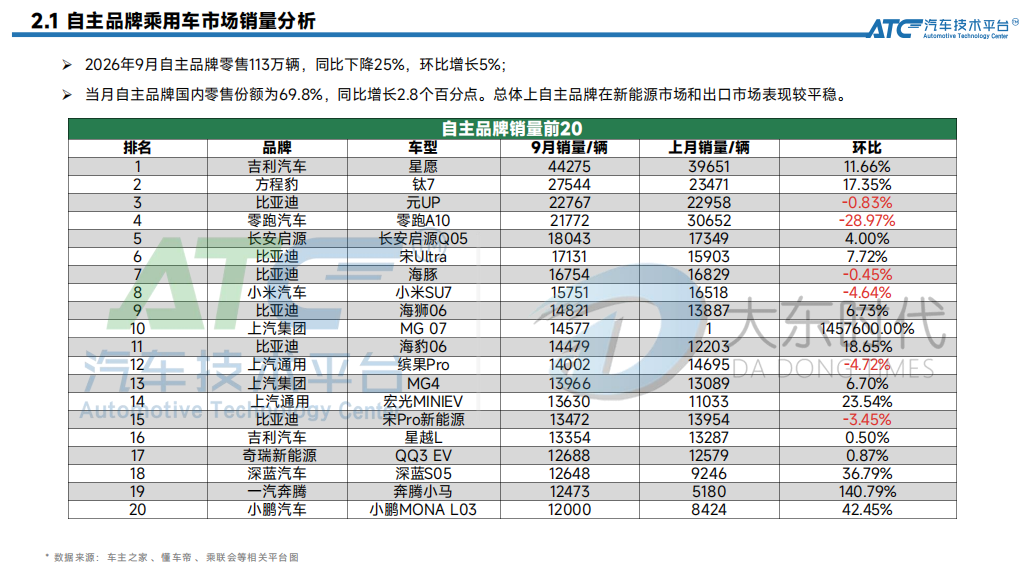
9月自主品牌零售113万辆,同比下降25%,环比增长5%;国内零售份额达69.8%,同比增长2.8个百分点。自主品牌在新能源市场与出口市场表现较平稳,比亚迪、吉利、零跑、小米等品牌在销量前20中占据多数席位。比亚迪以192,740辆位居品牌销量榜首,丰田、大众紧随其后,但同比均出现下滑。
主流合资品牌9月零售31万辆,同比下降36%,环比增长2%。德系份额12.2%,同比下降2.0个百分点;日系份额10.7%,同比下降0.9个百分点;美系份额6.3%,同比增长0.5个百分点。尽管整体承压,但低销量合资车企逐步恢复活力,部分车型环比增长显著。
五、出口与动力电池:结构性亮点仍在
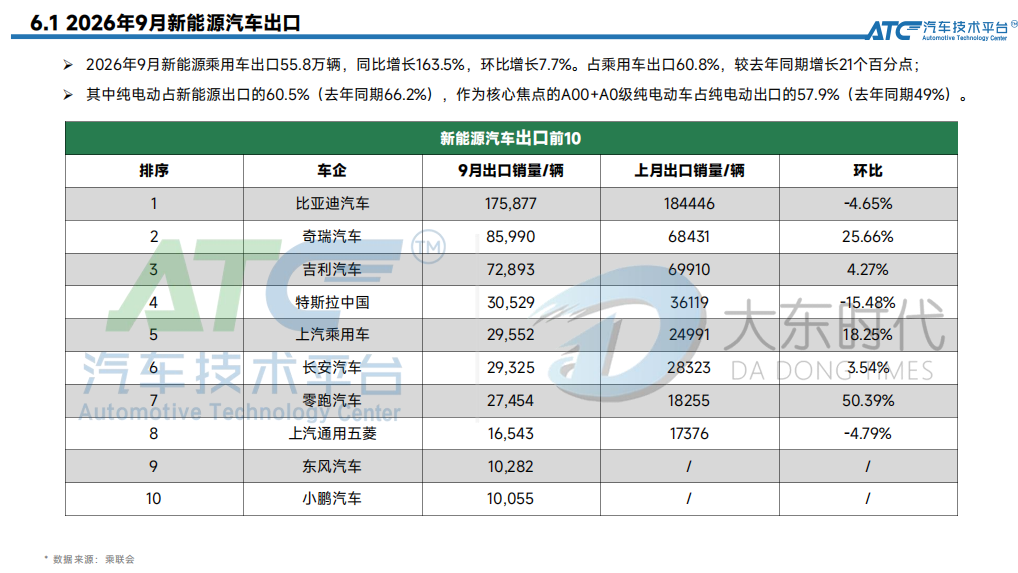
出口市场成为2026年乘用车产业的重要支撑。9月新能源乘用车出口55.8万辆,同比增长163.5%,占乘用车出口60.8%。1-8月中国汽车实现出口745万辆,同比增长51%。俄罗斯、巴西、英国、澳大利亚等市场表现突出。新能源车出口中,纯电动占比60.5%,A00+A0级纯电动车占纯电动出口的57.9%,反映出中国新能源产品在全球市场的竞争力持续提升。
动力电池方面,2026年8月国内动力电池装车量79.0GWh,同比增长26.3%。磷酸铁锂电池装车量67.6GWh,占总装车量85.6%,同比增长31.0%,三元电池装车量11.0GWh,同比下降0.9%。磷酸铁锂的主导地位进一步巩固,反映出市场对性价比与安全性的双重追求。储能电芯市场CR3为45.5%,CR5为59.0%,宁德时代、亿纬锂能、海辰储能位居前三,头部集中度较8月小幅回落。
结语
2026年9月的乘用车市场,用“金九不金”来形容恰如其分。但深度下滑的背后,并非全面衰退,而是一场剧烈的结构性洗牌。燃油车在高油价与新能源双重夹击下加速退场,新能源车虽增速放缓但韧性犹存,出口与动力电池则成为产业新支柱。对于车企而言,能否在存量博弈中抓住“油电替代”的结构性机遇,将决定未来几年的生存空间。市场没有消失,只是在重新分配。