【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
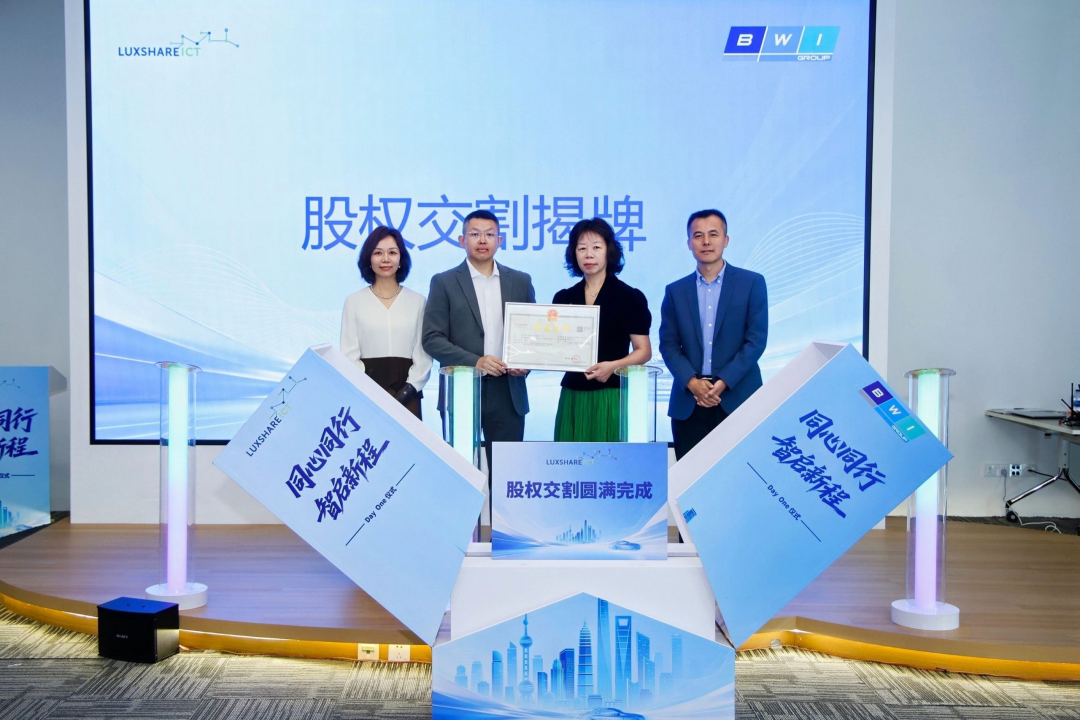
10月9日,上海。立讯精密完成对京西智行集团100%股权的交割,并间接控股港股京西国际约59.5%的股份。这是立讯上市以来在汽车领域的第6宗并购,也是迄今最关键的一宗——它买下的不是一家零部件厂,而是一张通往智能底盘核心地带的入场券。
笔者的核心判断是:这笔交易标志着立讯的汽车战略从”做加法”转向”做系统”。此前的并购解决的是”供什么”,京西智行解决的是”定义什么”。
为什么是底盘?
先说清楚一个背景。所谓线控底盘,是指用电子信号替代传统的机械连接来控制转向、制动和悬架,是高阶自动驾驶的执行基础。
2026年7月1日,强制性国标GB 17675-2025正式实施,首次删除了方向盘与车轮之间必须有机械连接的强制要求,为线控转向打开了政策之门。
据行业预测,2026年中国线控底盘市场规模将超500亿元,2030年或突破3000亿元——而此前这个市场基本由博世、采埃孚、大陆三家瓜分。
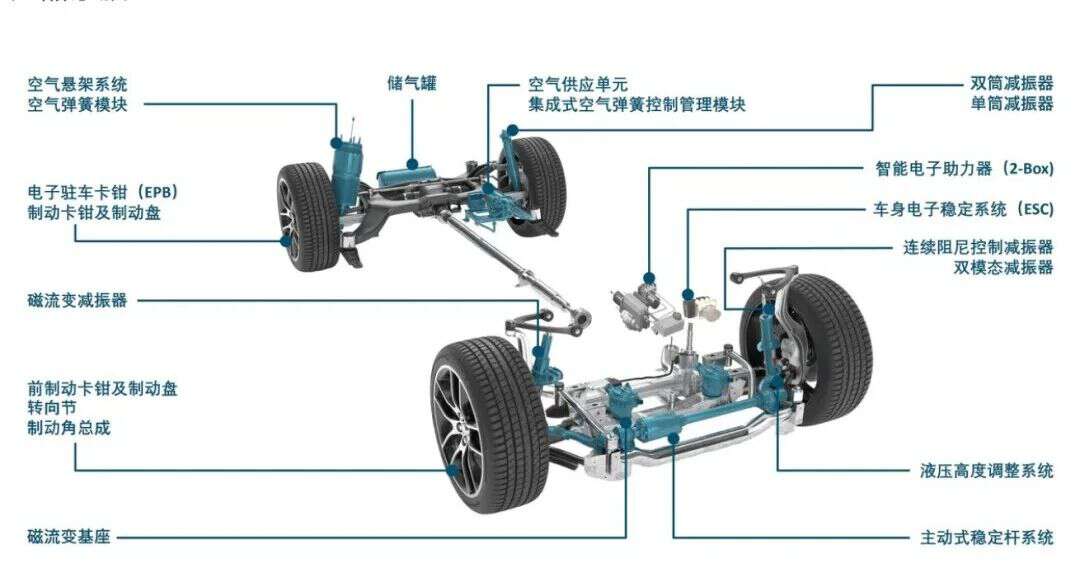 京西智行产品家族
京西智行恰好卡在这个位置。它的前身是德尔福全球底盘事业部,手握全球唯一的第四代磁流变悬架量产技术(MagneRide,可每秒1000次调节阻尼力,响应速度比传统悬架快5-10倍),拥有140多项磁流变专利;
其线控制动产品iDBC1已进入欧洲头部车企平台量产,单平台9款车型订单价值约21亿元,是中国唯一同时进入欧美线控制动市场的企业。这些资质与工程验证,靠自研从零补齐需要8-10年,而并购只需要一次交割。
这就是并购的本质:买时间、买认证、买客户信任,而不是买厂房设备。
拼图式并购的顶层逻辑
回顾立讯14年的6宗并购,每一笔都精准对应一个能力缺口:
2012年收购福建源光电装,切入国内线束体系;
2013年收购德国SuK,打通连接器垂直一体化;
2018年由大股东表外收购采埃孚车身控制业务,进入域控制器赛道;
2022年入股奇瑞体系,获取整车ODM验证能力;
2024-2025年收购德国莱尼,跃迁为全球线束Tier1;
2026年收下京西智行,补齐悬架、制动、转向三大底盘系统。
值得注意的是其资本结构安排:成熟、可并表的资产全部由上市公司现金收购(源光电装、SuK、莱尼、京西智行),不增发、不摊薄股东;高风险、长周期的资产(采埃孚车身、奇瑞股权)则由大股东平台表外孵化。这是教科书级的”资本风险分层管理“。
至此,立讯构建起“整车ODM验证平台+高低压线束+车载连接器+车身/座舱域控+智能底盘”的完整体系,可以向主机厂交付整车电气与底盘一体化的系统总包方案——这正是电动化、集中式电子电气架构时代,主机厂最想要的东西。
泼一盆冷水:并表不等于整合
繁华背后,隐忧同样清晰。京西国际并非优质盈利资产:2020-2025年连续六年亏损,2025年营收29.68亿港元、净亏损4190.8万港元,毛利率从16.5%滑落至11.4%;2026年上半年亏损同比扩大30.1%,主因是欧洲订单下滑与降价压力。其EMB电子机械制动要到2027年上半年才投产,此前是纯投入。
放大到集团层面:2026年上半年立讯汽车电子业务收入323.91亿元,同比暴增+274.1%,但这主要是莱尼并表贡献,而非内生订单突破;汽车业务毛利率仅14.14%,低于其通信与数据中心的17.29%,更远低于伯特利、拓普等本土Tier1的20%以上水平。
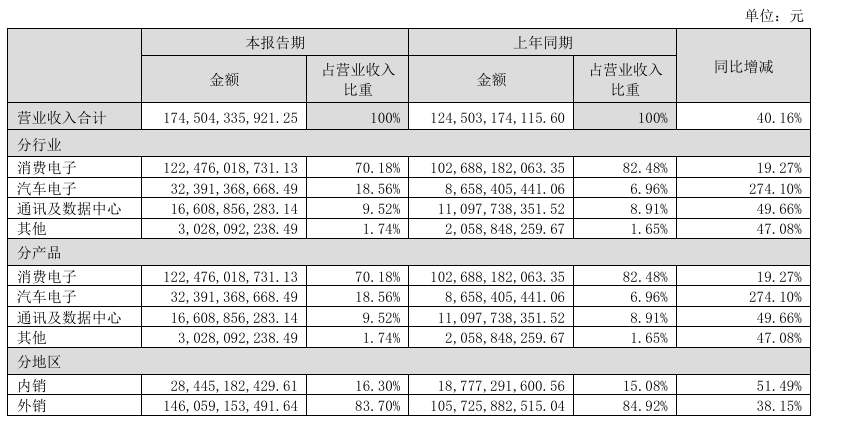
其消费电子仍贡献公司约70%的收入。立讯精密董事长王来春”未来5-10年进入全球汽车Tier1前五”的目标足够大胆,但规模可以买,利润必须挣。
眼下立讯同时处于莱尼与京西智行两套跨国资产的整合周期中,工会、劳工关系、海外产能优化、文化融合都是硬骨头。
王来春对莱尼的做法是”不强行更换管理系统,而是输入标准化作业流程、AI平台与阶段性目标“——这种”保留本土工程底盘+注入立讯运营体系”的差异化治理,能否在两家欧洲困境资产上复制,是真正的考题。
立讯精密董事长王来春
结语:蛋糕的形状变了
对线束及零部件行业而言,信号比新闻本身更重要。当一家供应商能同时交付线束、连接器、域控与底盘系统时,单一品类的加工模式空间将被持续压缩——行业不是没蛋糕了,而是从”卖米数”变成”卖整套方案”。
立讯的阳谋已经明牌:用消费电子的现金流,换取汽车赛道的船票。买下来只是开始。未来两三年的财报里,市场要看的是京西能否扭亏、EMB能否如期落地、协同订单能否兑现。3000亿的线控底盘市场是真红利,但门票的价格,要由投后整合来偿还。
-END-
注:
“果链一哥”是市场对立讯精密的称呼,意思是它是苹果供应链中规模最大、与苹果绑定最深、覆盖从零部件到整机组装的核心龙头。简单说,立讯精密就是苹果产业链里体量和话语权最大的那个“带头大哥”。
本文中所有的图片均来自网络。