【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
收入下降-2.3%,利润增长+50.5%,新订单则暴涨+42.7%。
马勒2026年上半年财报,真正值得汽车产业链关注的,并不是利润数字有多漂亮,而是这家传统Tier 1正在发生一次相当典型的结构性转向:
用降本增效修复当下,用热管理抢未来,再用中国市场检验转型能力。
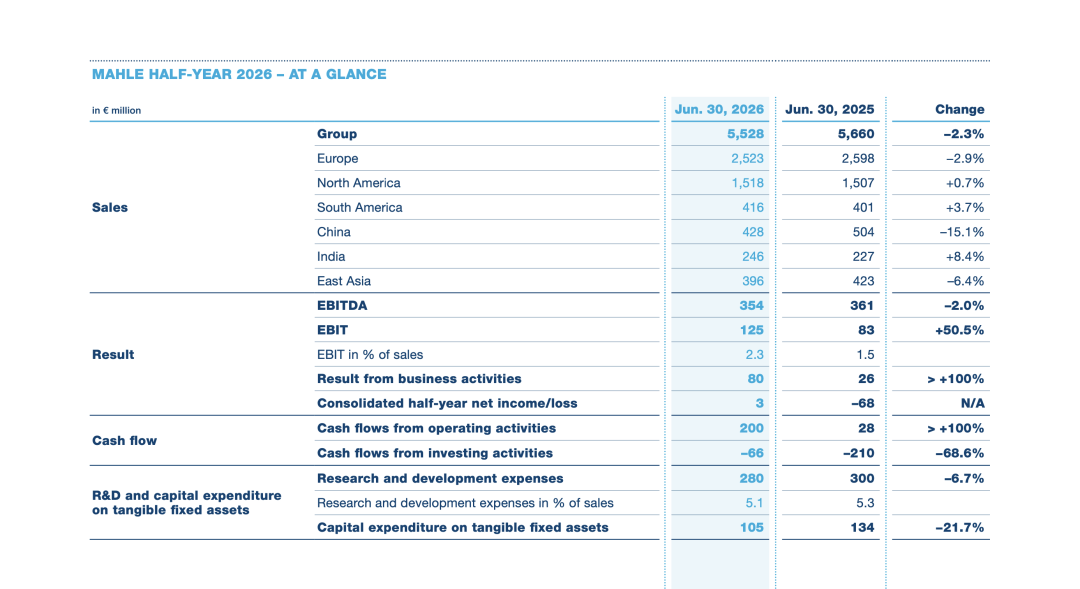
9月9日,马勒公布2026年上半年业绩:销售额55.28亿欧元,同比下降-2.3%;EBIT(息税前利润)1.25亿欧元,同比增长+50.5%;自由现金流1.34亿欧元,同比增加3.16亿欧元;新获订单9.49亿欧元,同比增长+42.7%;净负债9.67亿欧元,同比下降25.6%。剔除汇率影响后,销售额有机增长+0.9%。
这意味着,马勒目前最重要的任务已经不是追求收入规模,而是在汽车产业价格竞争加剧的环境下,提高每一欧元收入的含金量。
一、利润增长50%,首先是一场“供应链自救”
马勒上半年EBIT从8300万欧元提升至1.25亿欧元,表面看是利润大幅反弹。
但如果从供应链企业经营角度观察,这更像一次主动“瘦身”。
马勒通过提高研发效率、控制固定投资、优化工厂产能和采购降本来改善盈利;调整后EBIT接近2亿欧元,调整后EBIT利润率达到3.5%,同比提升1.1个百分点。
与此同时,马勒上半年EBITDA约3.54亿欧元,略低于去年同期的3.61亿欧元,说明EBIT增长50.5%不能简单理解为核心经营能力同步增长50%。折旧摊销等因素也放大了EBIT的改善。
因此,我更愿意把这次财报定义为:
马勒正在从“规模优先”切换到“利润和现金优先”。
这对于传统Tier 1尤其重要。
过去汽车零部件企业往往依靠规模摊薄成本,但新能源汽车时代的变化是,整车厂不断压低采购价格,同时产品开发周期缩短、研发投入增加、全球产能利用率分化。
供应商如果只追求收入,很容易出现“收入增长、利润下降、现金流恶化”。
马勒现在做的,恰恰是反过来:先控制资本开支、产能和采购成本,再寻找新的高价值业务。
上半年自由现金流达到1.34亿欧元,净负债降至9.67亿欧元,也说明这套策略已经开始产生现金结果。
二、热管理,才是马勒这份财报真正的“主角”
如果说降本增效解决的是今天,那么热管理解决的是明天。
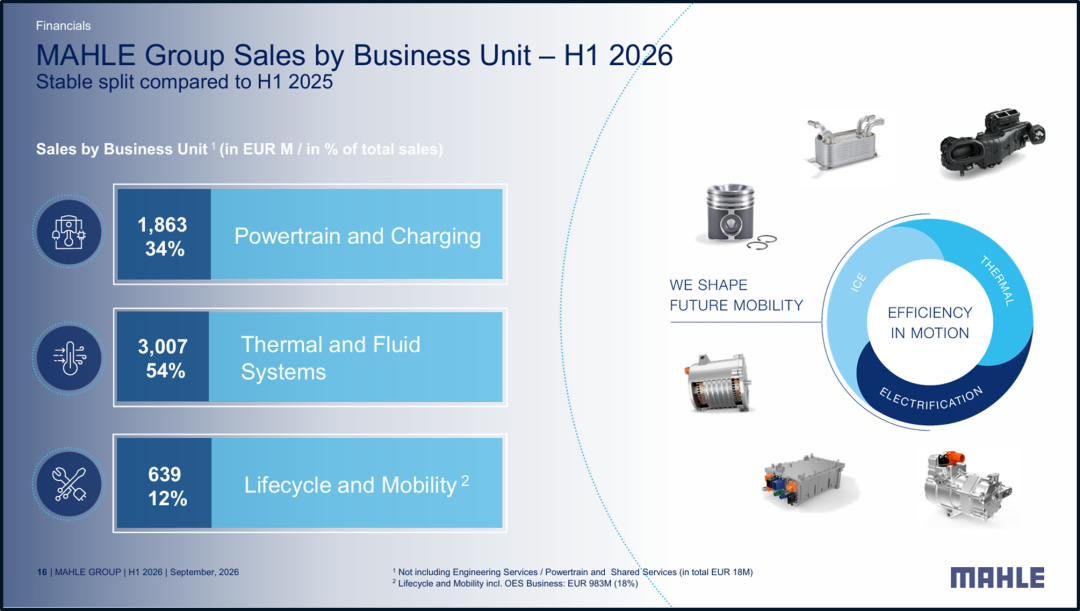
2026年上半年,马勒热管理与流体系统事业部销售额30.07亿欧元,占集团收入超过一半,是三大事业部中最大的业务;动力总成与智能充电业务为18.63亿欧元,移动出行全生命周期业务为6.39亿欧元。
更关键的是订单。
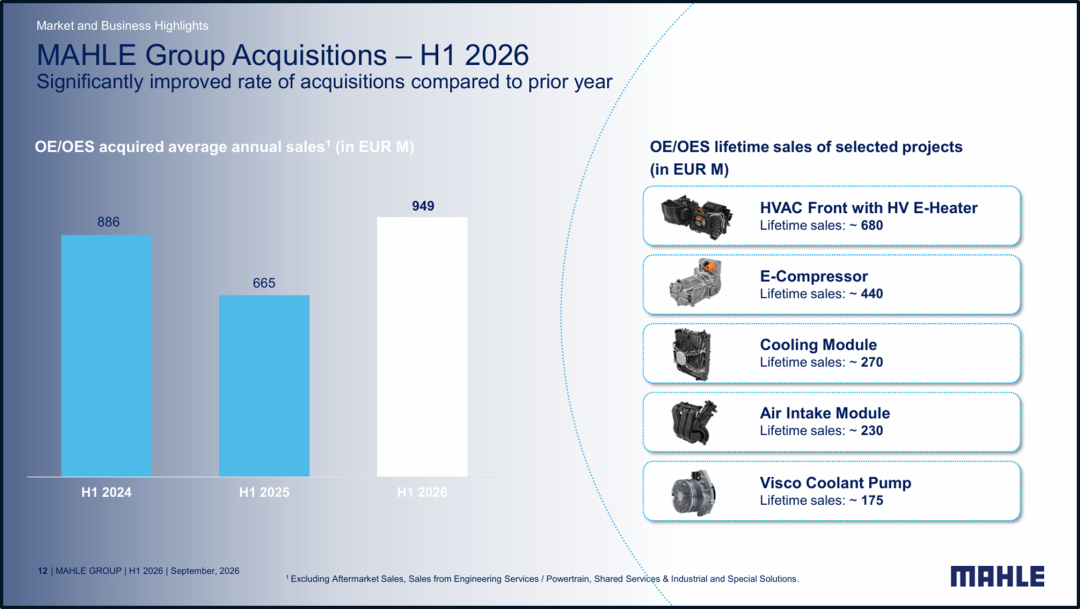
马勒上半年新获订单9.49亿欧元,同比增长42.7%,而且主要集中在热管理与流体系统。
其中,高压前置空调+高压加热器项目生命周期销售额约6.8亿欧元,电子压缩机4.4亿欧元,冷却模块2.7亿欧元,进气管理模块2.3亿欧元,Visco冷却液输送泵1.75亿欧元。
这里最值得供应链企业关注的可,不是某一个产品拿了多少订单,而是订单正在从单零件向系统级方案集中。
所谓热管理,并不只是传统意义上的空调。
新能源汽车需要同时管理电池、电机、电控、座舱以及快充过程产生的热量。马勒目前提供的整体热管理方案,已经覆盖车内温度控制以及电驱系统零部件热管理;其电动压缩机还可以同时服务座舱、电池和驱动系统冷却。
这意味着Tier 1的竞争正在发生变化:
过去比的是谁能把一个零件做得更便宜,现在越来越比谁能把一个系统做得更好。
马勒自身也在强化这种能力。2025年集团已经将原“热管理”和“过滤及发动机外围”业务整合为“Thermal and Fluid Systems”,目的就是把热管理能力、生产能力和原有流体系统能力结合起来。
从产业链角度看,这比单纯推出一个新产品更加重要。
三、但热管理的真正战场,在中国
问题也随之而来:
马勒拥有热管理技术,但中国市场是否还会给它足够大的增长空间?
这可能是这份财报最值得中国的同行们注意的地方。
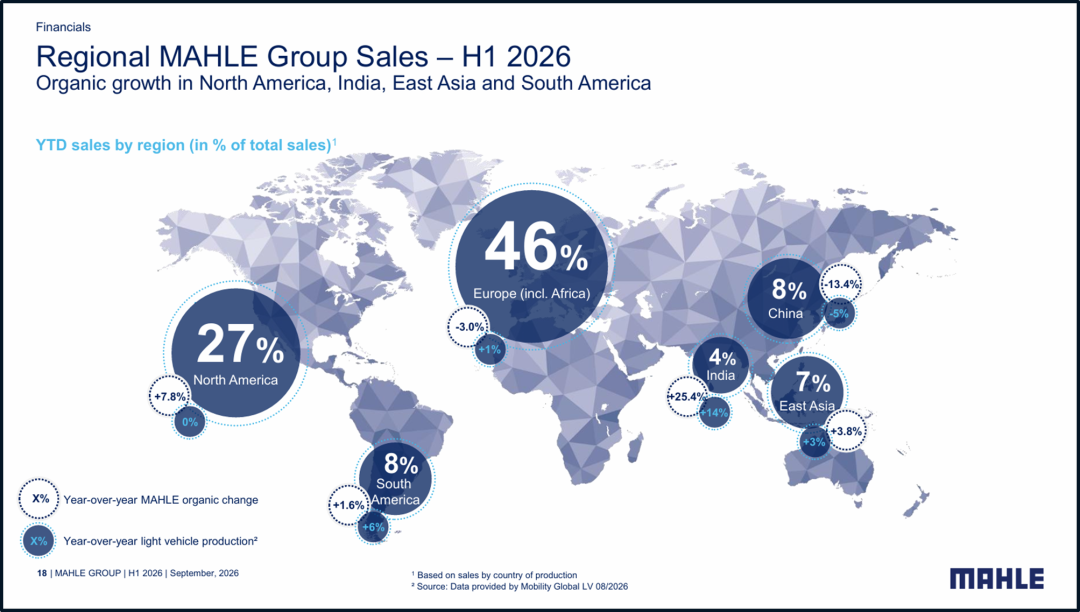
马勒上半年中国销售有机下降-13.4%,而北美增长+7.8%、印度增长+25.4%,区域表现明显分化。
这与马勒整体热管理订单高速增长形成了一个值得关注的反差:
全球订单在增长,中国业务却承压。
这意味着,中国新能源汽车市场的增长,并不会自动转化为外资Tier 1的增长。
原因不能仅凭现有材料简单归结为某一个因素。事实上,马勒2025年年报已经明确指出,激烈的竞争,尤其来自中国的竞争,是其经营环境的重要压力之一。
这背后折射出的,是中国汽车供应链竞争规则的变化。
中国新能源汽车产业已经形成了完整的本土供应链体系,整车厂对供应商提出的不再只是质量和可靠性要求,还包括开发速度、成本、响应速度、本地化以及系统集成能力。
马勒自己也承认,中国汽车产业的创新速度非常快,并表示其在中国与主要国际车企以及中国头部OEM合作,同时在常熟建设电驱动相关生产和研发能力。
所以,对于马勒而言,中国不是一个简单的销售市场,而是一场能力考试。
四、真正的竞争,不是“外资Tier1对中国Tier1”
笔者认为,更准确的判断是:
热管理正在从零部件竞争进入“系统+软件+本地工程能力”的综合竞争。
马勒的优势在于长期积累的热管理、压缩机、冷却系统以及全球研发制造体系。
而中国供应链企业的优势,则越来越集中于快速开发、成本控制、本地客户响应以及新能源汽车场景理解。
两种能力正在正面碰撞。
这也是为什么马勒正在强调“系统解决方案”,而不是继续单纯强化传统零部件业务。
同时,马勒也在把热管理能力向汽车之外延伸,包括储能、充电、轨道交通、工业设备等领域。2025年集团已经开发用于固定式储能的冷却模块,并推出面向商用车兆瓦级充电的高性能冷却模块。
这实际上是在给传统汽车供应商增加一个“第二曲线”。
五、印度增长,更说明马勒正在寻找新的区域平衡
与中国形成对比的是印度。
2026年上半年,马勒印度有机销售增长+25.4%。此前数据显示,截至2025年,马勒在印度拥有11个生产基地、超过4600名员工,印度销售额达到4.55亿欧元。
更值得注意的是,2026年8月曾有报道称马勒重新考虑推动印度业务IPO,潜在融资规模约3亿至4亿美元,不过公司没有对此作出确认。
这至少说明一个趋势:
全球Tier 1正在重新分配增长资源。
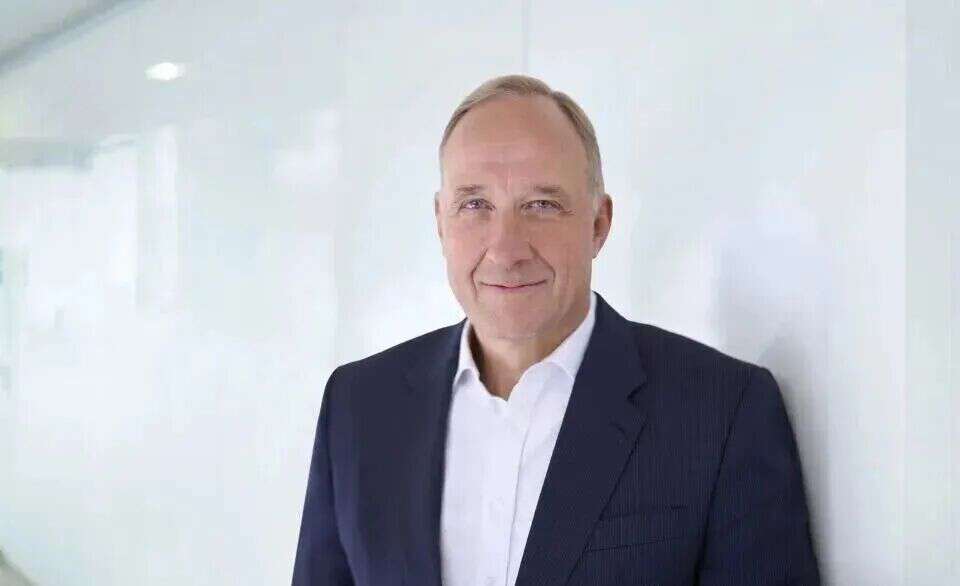
马勒首席执行官Arnd Franz
欧洲承压、中国竞争加剧之后,印度、北美以及商用车等市场的重要性正在上升。
马勒首席执行官Arnd Franz近期在接受媒体采访时也明确表示,中国市场的商用车电动化是其重点方向之一,并计划扩大热管理模块、电动风扇、充电连接盒、电池冷却板和牵引电机等业务。公司预计未来五年商用车业务增速将超过市场增速,亚洲被视为重要增长区域。
这反过来又说明,中国市场并非没有机会。
只是机会正在从传统乘用车零部件,向新能源商用车、热管理系统以及更复杂的电气化部件迁移。
笔者观点:马勒的下一关,是把订单变成中国市场的增长
马勒2026年上半年真正值得产业链关注的,可以浓缩成三个数字:
55.28亿欧元收入、9.49亿欧元新订单、1.34亿欧元自由现金流。
收入承压,说明传统增长模式仍然困难;订单增长+42.7%,说明新的技术路线开始产生商业机会;现金流转正,则意味着马勒有能力继续为转型提供资金。
但真正决定这家百年Tier 1未来竞争力的,仍然是中国。
因为热管理已经成为新能源汽车的核心技术之一,而中国恰恰是全球新能源汽车竞争最激烈、技术迭代最快的市场。
马勒下一阶段真正需要证明的,不是“能不能做热管理”,而是:
能不能用全球技术能力,加上足够快的中国本地化能力,在中国新能源供应链中重新获得增长。
这可能比利润增长+50.5%更值得大家的关注。
-END-
注:
本文中所有的图片均来自网络。