
【原创声明】本文为ATC汽车技术平台原创内容,未经授权禁止转载、摘编或利用其他方式使用。
140年,对于一家企业意味着什么?
对于博世而言,这意味着它过去从来没有必要像上市公司一样,通过半年报向市场解释自己的经营状况。
但2026年,这个惯例被打破了。
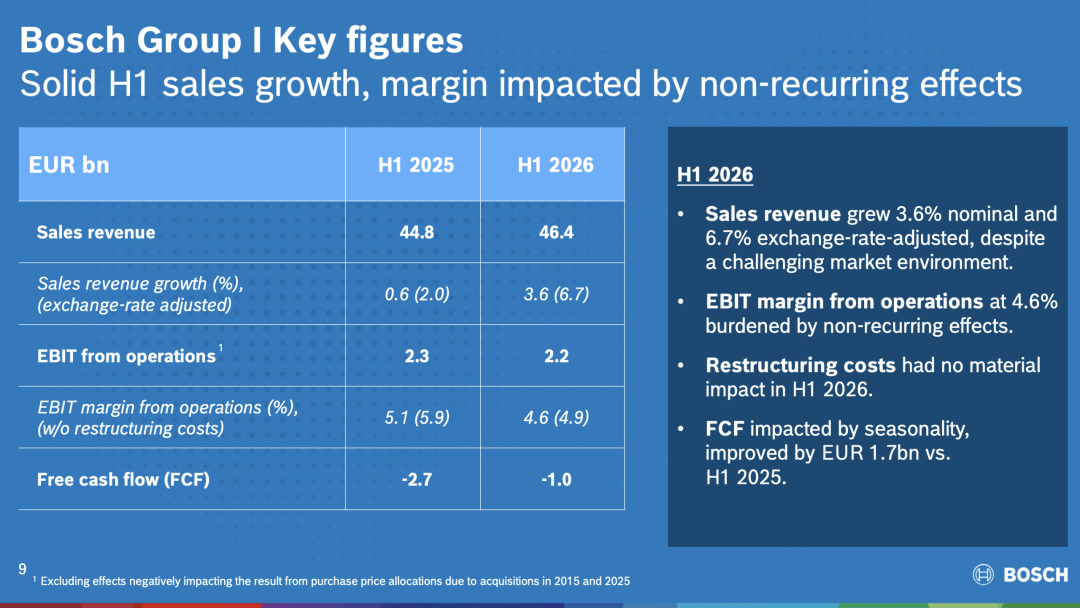
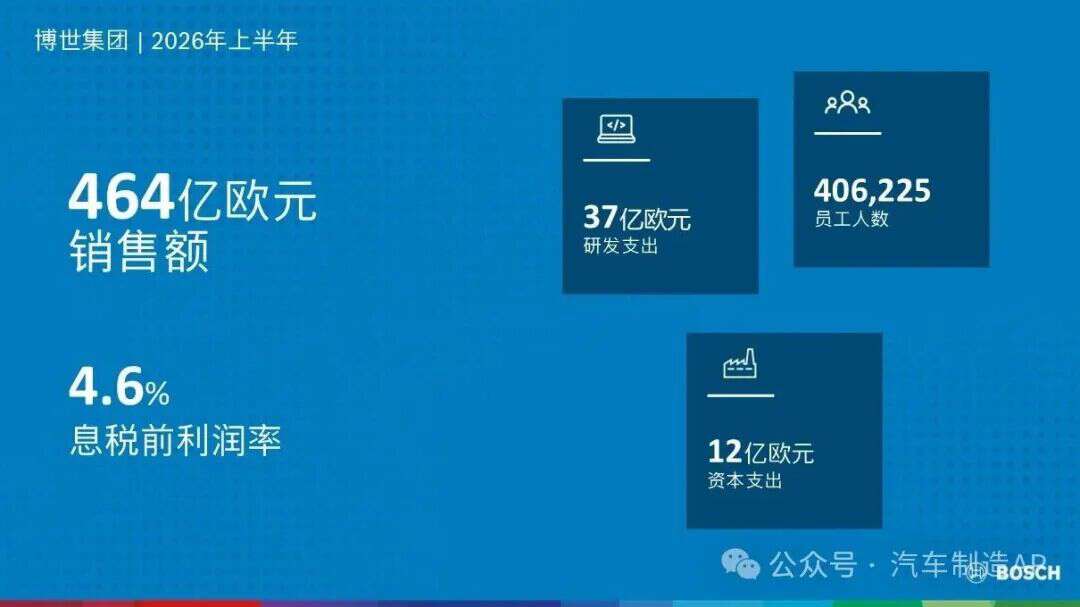
9月23日,博世首次公布半年度业绩:上半年销售额464亿欧元,同比增长+3.6%;经营性EBIT为22亿欧元,同比下降约-5%;经营性EBIT利润率从5.1%降至4.6%。与此同时,博世仍维持全年销售增长2%—5%、经营性EBIT利润率4%—6%的目标。
第一次半年报,本身就是信号。
它意味着,这家全球最大的汽车零部件供应商正在进入一个过去并不熟悉的新阶段:不仅要增长,更要证明自己能够在汽车产业重构中保持竞争力。
而对于中国汽车产业链来说,博世这份半年报真正值得关注的,并不是464亿欧元的收入,而是它正在做什么。
一、博世为什么突然需要“半年一次”解释自己?
博世不是上市公司。
过去,它依靠年度报告、长期战略和稳定的股权结构维持经营,不需要像上市公司一样,每隔几个月面对资本市场的业绩压力。
但今天的汽车零部件行业已经发生变化。
汽车产量增长放缓、电动化投资回报低于预期、中国供应商加速崛起,以及欧洲汽车产业成本压力上升,都在迫使传统Tier 1重新计算自己的成本和资本效率。
博世自己已经给出了答案。
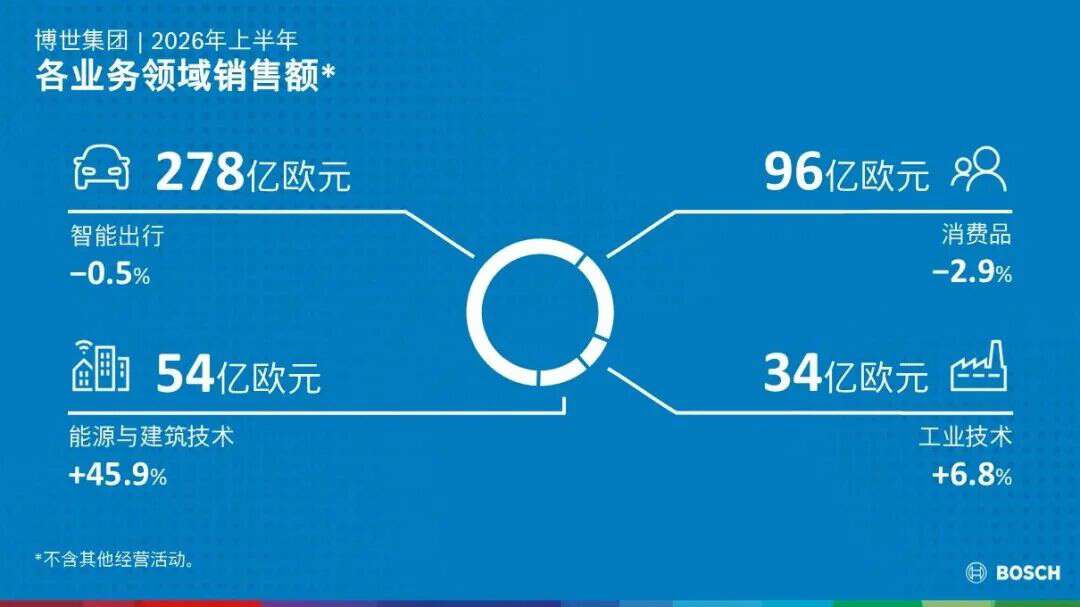
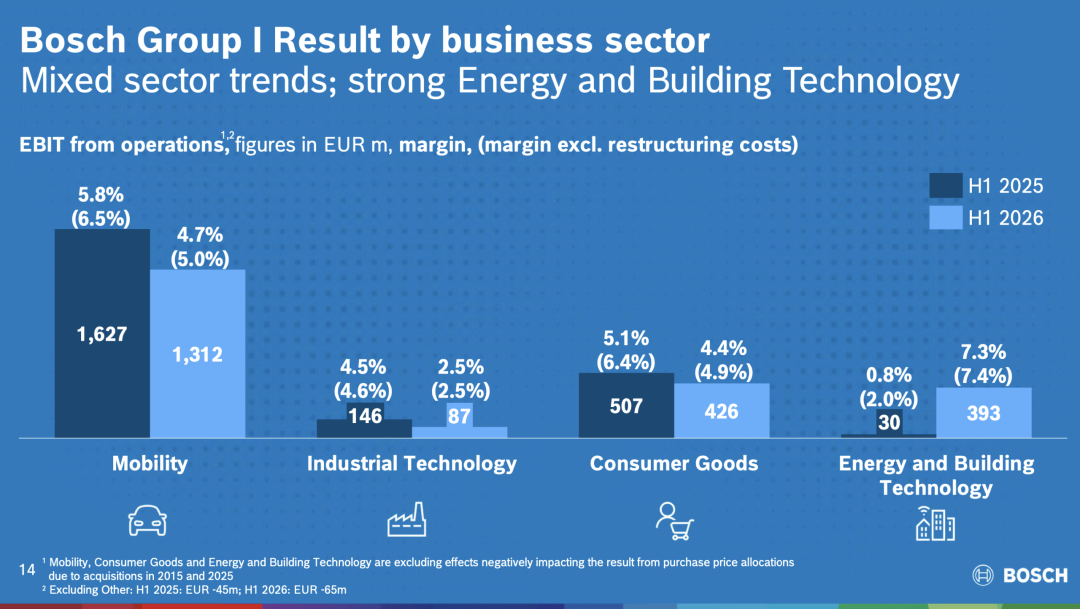
2026年上半年,其最大的Mobility(智能出行)业务销售额278亿欧元,同比下降-0.5%;剔除汇率影响后增长2.3%,但经营性EBIT利润率从5.8%下降至4.7%。
更关键的是,博世针对电动出行相关生产设施计提了2.7亿欧元减值,因为全球电动出行的发展速度低于此前预期。
所谓“资产减值”,简单理解,就是企业判断某些过去投入的设备未来创造的价值可能低于账面价值,因此提前确认损失。
这实际上是在告诉供应链:
电动化方向没有变,但过去按照高增长预期建设的部分产能,已经需要重新估值。
这比利润下降本身更值得关注。
二、博世正在用“非汽车业务”给汽车业务减压
如果只看汽车业务,博世这份半年报并不轻松。
但集团收入为什么仍然实现+3.6%的增长?
答案是并购。
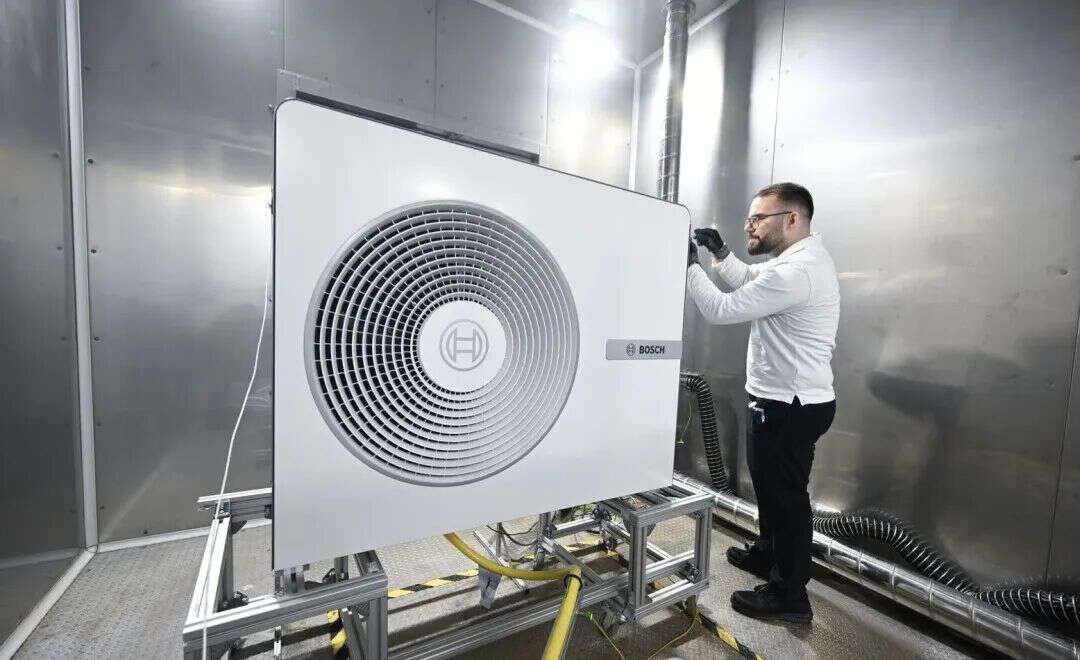
此前从江森自控和日立收购的全球住宅及轻型商用暖通空调业务,上半年贡献约20亿欧元收入。
受此推动,博世能源与建筑技术业务销售额达到54亿欧元,同比增长+45.9%;经营性EBIT利润率达到7.3%,明显高于集团整体水平。
这其实揭示了博世一个越来越明显的战略变化:
它正在降低集团对汽车周期的单一依赖。
过去,汽车业务是博世最核心的增长引擎;现在,汽车业务仍然是绝对主力,但博世开始通过暖通空调等业务建立第二增长曲线。
这也是为什么“多元化”对今天的博世已经不再只是战略口号,而成为一种经营安全垫。
三、但博世真正的压力,仍然来自汽车
问题在于,博世并不能靠暖通空调解决所有问题。
2026年上半年,Mobility业务的278亿欧元收入,仍占集团总收入的六成左右,是绝对核心。
因此,博世最终必须解决的,还是汽车业务的盈利问题。
而这个问题恰恰与中国供应链密切相关。
博世在消费品业务上已经明确指出,中国供应商竞争强度正在增加;该业务上半年销售额同比下降-2.9%,经营性EBIT利润率由5.1%降至4.4%。
更值得注意的是,博世2025年年报已经明确指出,中国汽车制造商和供应商正在扩大全球影响力,并以快速创新和更具竞争力的价格参与市场竞争。博世同时将中国视为电动化和自动驾驶等未来技术的重要市场。
这意味着博世面对的并不是简单的“中国市场竞争”。
而是:
中国供应商正在从成本竞争,逐渐走向技术、速度和全球化竞争。
这才是欧洲Tier 1真正需要警惕的变化。
四、所以,博世开始“瘦身”了
半年报中还有一个数字值得汽车供应链高度关注:
截至6月底,博世全球员工406,225人,比2025年底减少6549人;其中德国员工减少4036人。
与此同时,博世继续削减资本开支。
上半年资本支出由17亿欧元下降至12亿欧元,研发投入37亿欧元,占销售额比例仍保持在8.0%。
这几个数字放在一起非常有意思:
资本开支在降,人员在减,但研发不能停。
这意味着博世的策略并不是简单地“省钱”,而是在重新分配钱。
低效率产能要削减,冗余组织要压缩;但电动化、软件、智能驾驶等未来业务的研发投入仍然需要维持。
换句话说:
博世正在把“降本”从财务动作,变成战略动作。
五、这也是中国Tier 1正在面对的问题
博世的变化,其实不只是博世的问题。
它正在成为全球汽车供应链的一个缩影。
传统Tier 1过去最大的优势,是规模、技术、客户关系和全球制造体系。
但在新能源汽车时代,这套优势正在被重新定价。
中国汽车产业的变化尤其明显:整车企业产品迭代速度更快,供应链本土化程度更高,新供应商进入速度更快。
这会直接改变Tier 1的商业模式。
过去,一个新项目可能意味着几年甚至更长周期的稳定订单;现在,客户对于成本、软件迭代、响应速度和本地化开发能力的要求都在提高。
因此,未来Tier 1真正的竞争,不再只是“谁的技术最好”。
而是:
谁能够以更低的固定成本、更快的研发速度和更灵活的全球产能,持续把技术变成利润。
博世现在做的减员、减产能、资产减值和业务多元化,本质上都是在回答这个问题。
六、为什么是现在发布半年报?
回到文章开头的问题。
笔者认为,博世140年后首次发布半年财报,最值得关注的不是“财报披露制度发生了变化”,而是它背后的经营环境已经发生了变化。
当一家非上市工业巨头开始主动增加经营透明度,同时进行大规模降本、人员调整、资产减值和业务重组时,它实际上是在向外界传递一个信息:
传统增长模式正在失效,下一阶段必须靠效率重新获得竞争力。
这与近期欧洲汽车产业发生的一系列变化高度一致。
大众正在进一步推进大规模重组,德国汽车产业也正在面对产能、利润和中国竞争等多重压力。路透社近期将这一趋势概括为欧洲汽车行业正在重新争夺“规模”和成本优势。
博世显然也无法置身事外。
但它与部分传统车企最大的不同在于:
博世仍然拥有足够强的现金流、研发能力和业务多元化基础,让它能够一边削减成本,一边继续押注未来技术。
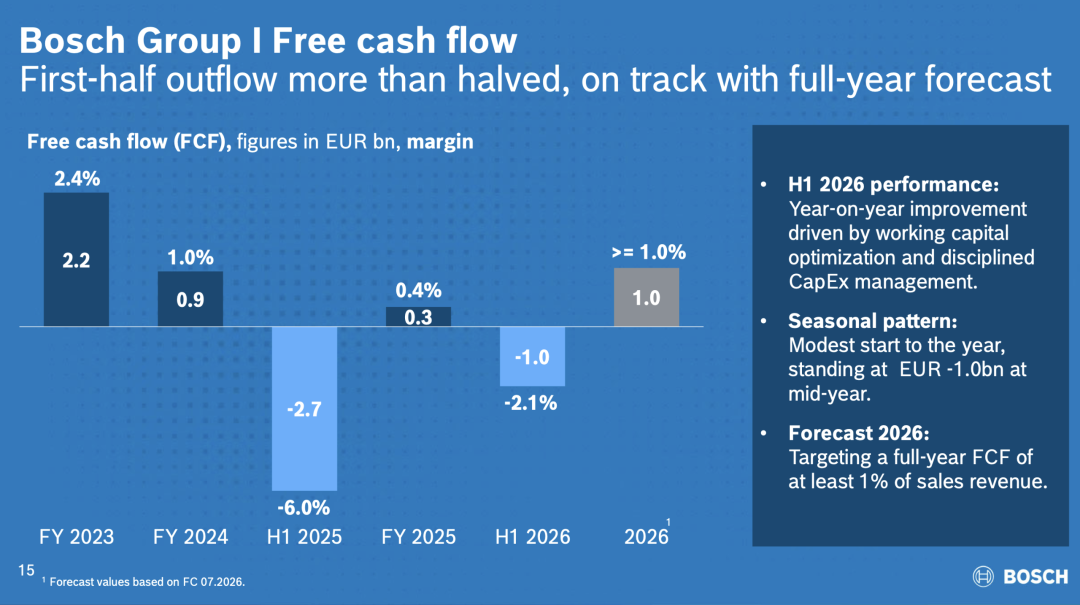
截至上半年,博世研发投入占销售额8%;自由现金流为-9.69亿欧元,但较去年同期的-27亿欧元明显改善,公司预计全年自由现金流恢复为正,并达到销售额至少1%。
因此,第一份半年报真正记录的,并不是博世“赚了多少钱”。
它记录的是这家140岁的工业巨头正在如何重新分配自己的资源。
砍掉过去,保住现在,押注未来。
这或许才是博世140年后第一次发布半年财报,真正值得中国汽车产业链读懂的信号。
-END-
注:
本文中所有的图片均来自网络。


